-
运杂费计入什么科目指南
教育解读相关的考试政策是很多考生和家长关心的事。在财会和商业知识的学习中,运杂费的会计处理是个挺重要的实务点。今天小编围绕这个核心主题,梳理了运杂费进入不同科目的具体规则和判断场景,从存货采购到固定资产,再到期间费用的区分都涵盖到了。正文里还给出了不同环节的会计分录示例,方便理解具体的账务操作,实务性比较强。感到兴趣的网友们和小编深入了解一下吧
运杂费是指货物运输过程中产生的各种费用,包括运费、保险费、装卸费、过路费等。根据会计准则,运杂费的会计处理如下:
1. 如果运杂费是由企业支付的,并且与购买原材料或商品相关,则应当计入存货采购成本,一般计入“原材料”、“库存商品”等科目核算。
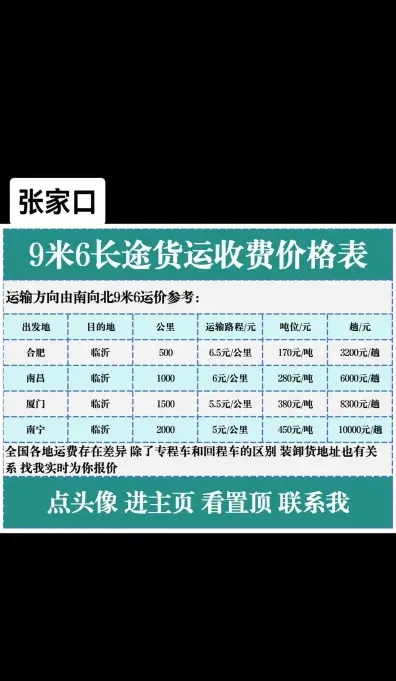
2. 对于零星运杂费或销售环节的运杂费,可以计入“管理费用”或“销售费用”科目核算。
3. 如果运杂费是为销售商品发生的,应列入销售费用科目。
4. 如果运杂费是为购买固定资产等其他资产发生的,应计入相应资产的成本。
具体的会计分录示例如下:
购进环节的运杂费:
借:原材料/库存商品
贷:银行存款等科目
销售环节的运杂费:
借:销售费用—运杂费
贷:银行存款等科目
请根据企业的实际情况和会计政策进行具体核算
国际货运代理的会计分录怎么写
国际货运代理通常是指国际货运代理组织接受进出口货物收货人、发货人的委托,以委托人或自己的名义,为委托人办理国际货物运输及相关业务,并收取劳务报酬的企业。对于国际货运代理业务,应如何做会计分录?
国际货运代理的会计分录
1、取得收入时,
借:银行存款
贷:主营业务收入—国际货运代理取得收入
2、结转国际货运代理取得收入对应的成本支出时,
借:主营业务成本
贷:劳务成本
累计折旧
银行存款
国际货运代理费用可以计入所购进货物的成本里面。
借:库存商品-XX商品-运费
应交税费-应交增值税-进项税额
贷:应付账款等
主营业务成本是指企业销售商品、提供劳务等经营性活动所发生的成本。企业一般在确认销售商品、提供劳务等主营业务收入时,或在月末,将已销售商品、已提供劳务的成本转入主营业务成本。
企业应当设置“主营业务成本”科目,按主营业务的种类进行明细核算,用于核算企业因销售商品、提供劳务或让渡资产使用权等日常活动而发生的实际成本,借记该科目,贷记“库存商品”、“劳务成本”等科目。期末,将主营业务成本的余额转入“本年利润”科目,借记“本年利润”,贷记该科目,结转后,“主营业务成本”科目无余额。
什么是主营业务收入?
主营业务收入是指企业从事本行业生产经营活动所取得的营业收入。根据各行业企业所从事的不同活动而有所区别,如工业企业的主营业务收入指产品销售收入;发零售贸易业企业的主营业务收入指商品销售收入;房地产业企业的主营业务收入指房地产经营收入;建筑业企业的主营业务收入指工程结算收入;交通运输业企业的主营业务收入指交通运输收入;批其他行业企业的主营业务收入指经营收入。企业在填报主营业务收入时,一般根据企业会计“损益表”中有关主营业务收入指标的上年累计数填写。