-
预付账款为何属于资产类账户
考试政策是很多考生和家长关心的事。在会计或财经相关专业的学习与考试中,诸如预付账款这样的基础概念常让初学者感到困惑。今天小编要解释的就是预付账款为何归类为资产这一常见疑问,从债权本质和账户结构出发,把企业预先付款而形成的这项权利讲清楚,帮助理解资产定义的实际应用。感兴趣的网友们跟着小编一起来看一下吧
预付账款是企业预先付给供货单位的货款,还是企业享有控制的,而对于购货单位来说,这段时间内,形成了对供货单位的应收债权,只不过收回债权的方式不是收回货币资金,而是收回货物而已,而债权就属于资产。
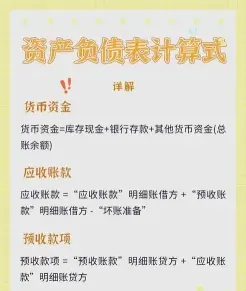
预付账款是指企业按照购货合同的规定,预先以货币资金或货币等价物支付供应单位的款项。由于交易尚未达成,故仍属于企业的资产。故预付账款账户属于资产类账户。预付账款账户:1、账户性质:资产类账户。2、账户用途:核算企业购买材料、商品和接受劳务供应等而预付的款项,是企业的债权。3、账户结构:借方记增加,登记预付给供应单位的货款;贷方记减少,登记与供货单位核销的预付货款;期末余额若在借方,表示实际预付的款项;期末余额若在贷方,表示尚未补付的货款。4、明细账户:按供应单位设置明细账户。
会计分录:预付货款冲抵处理方法
预付账款就是购货单位还未收到货物或者享受劳务先向销货单位支付一定的款项。等收到货物或者享受劳务之后,付清款项时再进行冲抵,那么预付货款冲抵的会计分录该怎么做?
预付货款冲抵的会计分录
1、预付货款时:
借:预付账款
贷:银行存款
2、取得购货发票及办理入库后:
借:库存商品/原材料
应交税费—应交增值税(进项税额)
贷:预付账款
预付账款,指的是买卖双方协议商定,由购货方预先支付一部分货款给供应方而发生的一项债权。预付账款属于资产类科目,增加记借方,减少记贷方。预付账款一般包括:预付的货款和预付的购货定金。如果是施工企业,则其预付账款主要包括:预付工程款、预付备料款等。预付账款情况不多的企业,可以将预付的款项记入“应付账款”的借方。收到商品后再冲销。但是,这种情况下,期末的时候,应付账款明细账的借方余额要在资产负债表中列作资产项目,而贷方余额才列为负债。预付账款业务较多的企业,可以下设明细账。企业的预付账款不用计提坏账准备。但是如果有确凿的证据表明企业预付账款的性质已经发生改变,或者确定无法收到货物的,比如供货单位破产、撤销等,将原计入预付账款的金额转入其他应收款,按规定计提坏账准备或转销坏账。
库存商品是什么?
库存商品是指企业已完成全部生产过程并已验收入库,合乎标准规格和技术条件,可以按照合同规定的条件送交订货单位,或可以作为商品对外销售的产品以及外购或委托加工完成验收入库用于销售的各种商品。
企业应设置库存商品科目,核算库存商品的增减变化及其结存情况。商品验收入库时,应由生产成本科目转入库存商品科目;对外销售库存商品时,根据不同的销售方式进行相应的账务处理;在建工程等领用库存商品,应按其成本转账。
库存商品明细账应按企业库存商品的种类、品种和规格设置明细账。如有存放在本企业所属门市部准备出售的商品、送交展览会展出的商品,以及已发出尚未办理托收手续的商品,都应单独设置明细账进行核算。库存商品明细账一般采用数量金额式。