-
住宿费计入什么会计科目详解
教育解读相关的考试政策是很多考生和家长关心的事。今天小编要详细聊一聊关于住宿费用在会计核算中计入哪个科目的问题。这个问题虽然看起来专业,但理解其中的逻辑对学习财务会计、准备相关资格考试的考生来说很有必要。我们得根据不同业务场景来判断究竟进管理费用、销售费用还是财务费用。感兴趣的网友与小编一起来看一下吧
住宿费用通常会计入“管理费用”科目。具体分类如下:
工作人员出差时产生的住宿费用应计入“管理费用——差旅费”科目。
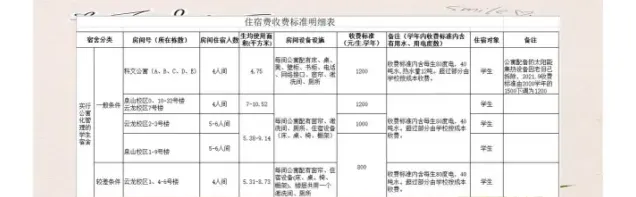
福利费:
职工宿舍的住宿费用应计入“管理费用——福利费”科目。
业务招待费:
公司招待客人时产生的住宿费用应计入“管理费用——业务招待费”科目。
其他管理费用:
如果住宿费用与日常办公、办公设备折旧成本、工资福利费用等相关,可以计入“管理费用——其他管理费用”科目。
销售费用:
销售人员进行商务拜访时产生的住宿费用,可以计入“销售费用”科目。
财务费用:
如果住宿费用与借款或投资行为相关,可以计入“财务费用”科目。
会计分录示例(以差旅费为例):
取得住宿发票时:
借:管理费用——差旅费
贷:银行存款
发票认证时:
借:应交税费——应交增值税(进项税额)
贷:应交税费——应交增值税(待认证进项税)
请根据公司的具体会计政策和实际情况选择合适的会计科目进行核算
业务招待费的会计分录示例
业务招待费指的是企业因业务经营的合理需要而支付的招待费用,一般设置管理费用、银行存款、本年利润科目进行核算,具体的会计分录怎么写?
业务招待费会计分录
借:管理费用
贷:银行存款
期末:
借:本年利润
贷:管理费用
管理费用是什么?
管理费用是指企业为组织和管理企业生产经营所发生的各项费用。
管理费用包括:企业筹建期间发生的开办费、董事会和行政管理部门在企业的经营管理中发生的或者应由企业统一负担的公司经费、工会经费、董事会费、印花税、诉讼费、房产税、车船税、土地使用税、业务招待费、技术转让费等。
管理费用的借方登记企业发生的各项管理费用,贷方登记期末转入本年利润的管理费用,结转后该科目应无余额。该科目应按管理费用的费用项目进行明细核算。
本年利润是什么?
本年利润是指企业某个会计年度净利润(或净亏损),属于所有者权益类科目。
本年利润贷方登记企业当期所实现的各项收入,包括主营业务收入、其他业务收入、投资收益、营业外收入等;借方登记企业当期所发生的各项费用与支出,包括主营业务成本、管理费用、财务费用、投资收益(净损失)、营业外支出、所得税等。
银行存款是什么?
银行存款是储存在银行的款项,是货币资金的组成部分。
企业的银行存款主要包括结算户存款、信用证存款、外埠存款等。
银行存款的收支业务由出纳员负责办理。每笔银行存款收入和支出业务,都须根据经过审核无误的原始凭证编制记账凭证。