-
人力成本包含各项费用详解
教育解读相关的报考须知是很多考生和家长关心的事。人力成本这个概念,不仅对企业HR很重要,也是管理学、人力资源等相关专业学习中的核心知识点。今天小编要说的就是人力成本到底包含哪些方面,从招聘、使用到离职,把各项费用的构成都梳理了一遍,特别是开发成本和离职成本,这两个模块常常容易被忽视。感到兴趣的网友们与小编继续往下看吧
人力成本是指企业在一定的时期内,在生产、经营和提供劳务活动中,因使用劳动者而支付的所有直接费用与间接费用的总和。具体包括以下几个方面:
招聘成本:广告费、招聘人员工资、差旅费等。
选拔成本:考试材料费、体检费、背景调查费等。
录用与安置成本:手续费、调动补偿费、旅途补助费等。
使用成本
职工工资:基本工资、奖金、津贴、加班费等。
社会保险费用:养老保险、医疗保险、失业保险等。
职工福利费用:医疗卫生费、文体宣传费、住房补贴等。
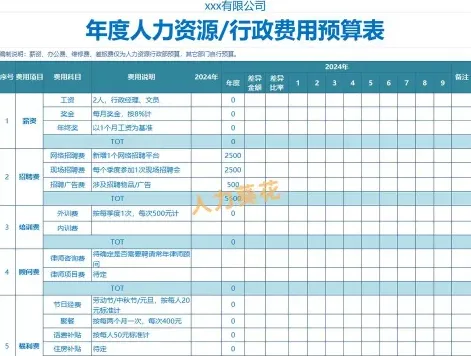
劳动保护费用:工作服、保健用品等。
办公设施和设备费:租金、水电、电脑设备等。
开发成本
培训费用:内部和外部培训的费用、培训资料费、场地费等。
职业发展费用:晋升、职业资格认证等相关费用。
知识更新费用:参加行业会议、研讨会和继续教育的支出。
离职成本
离职费用:经济补偿金、赔偿金等。
人才流失损失:包括人才流失带来的损失与损耗。
人力成本的控制和管理对于企业的经济效益和可持续发展至关重要。企业需要根据实际情况选择合适的薪酬模式,合理控制福利支出,提供必要的培训,以及有效管理日常人事开支,以优化人力成本结构,提高劳动生产率和企业竞争力
技术服务成本会计分录示例
技术服务是技术市场的主要经营方式和范围,是指拥有技术的一方为另一方解决某一特定技术问题所提供的各种服务,其相关的技术服务成本核算,应如何做会计分录?
技术服务成本核算的会计分录
发生时:
借:劳务成本
贷:应付职工薪酬
确认收入时:
借:银行存款
贷:其他业务收入
借:其他业务成本
贷:劳务成本
技术服务收入的会计核算
企业采取不同的征收方式,对技术服务收入的核算科目是不同的。
1、如果单位采取核定征收的方式,其技术服务收入计入“其他业务收入“科目,在计算应缴纳的企业所得税时,需要与主营业务收入合并计算应缴所得税税额。
2、如果单位采取查账征收方式,其技术服务收入应该计入“其他业务收入“科目,计算应缴纳所得税时,应该先把其他业务收入转入本年利润,再按利润计算缴纳应缴纳的所得税税额。
技术人员的工资如何进行账务处理?
一般来说,在企业技术服务费中占比最多的是技术人员的工资,技术人员的工资应该通过应付职工薪酬科目核算,其具体会计分录如下:
1、计提员工工资时:
借:管理费用——工资(根据技术人员所在部门计入对应科目)
贷:应付职工薪酬
2、发放工资时:
借:应付职工薪酬
贷:银行存款
应交税费——应交个人所得税