-
车辆购置税怎么入账
税务处理是很多财务人员关心的事。车辆购置税怎么入账这个问题,买车的时候必须搞清楚,不然固定资产成本会少一块。今天小编要说的就是车辆购置税的完整入账流程,从购车款到购置税再到上牌费,全部要计入固定资产原值,会计分录怎么写、哪些费用要分开计入管理费用,折旧怎么计提,全都讲明白了,新手做账照着来不会出错。感到兴趣的朋友和小编一起来了解一下吧
车辆购置税的入账处理遵循以下步骤:
当企业或个人购买机动车时,应将车辆购置税计入固定资产成本。
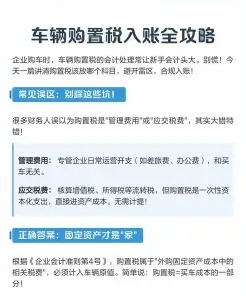
会计分录通常为:
借:固定资产(购车款 + 车辆购置税 + 上牌照等费用)
贷:银行存款或应付账款
“`
车辆购置税的处理
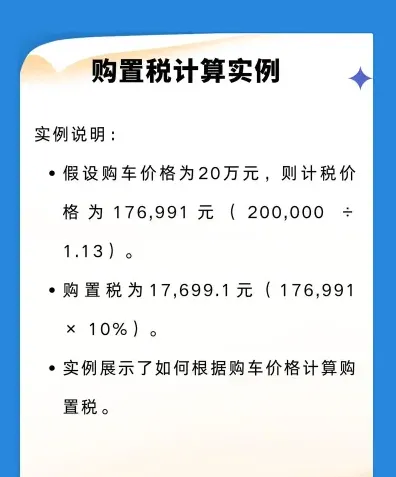
车辆购置税是购车成本的一部分,应计入固定资产的原值。
如果先计提后缴纳,会计分录如下:
借:固定资产
贷:应交税费——应交车辆购置税
实际缴纳时:
借:应交税费——应交车辆购置税
贷:银行存款
“`
其他相关费用
如保险费、检测费等,应计入管理费用。
会计分录示例:
借:管理费用——车辆保险费
贷:银行存款/库存现金
“`
折旧计提
车辆作为固定资产,需要按规定计提折旧。
会计分录通常为:
借:管理费用/销售费用等(根据用车部门确认)
贷:累计折旧
“`
优惠政策
新能源汽车在一定期限内可能享受免征或减半征收车辆购置税的优惠政策。
请根据您的具体情况选择合适的会计处理方法。
金税盘会计分录编制指南
金税盘是由航天信息研发生产的税务系统,对于购买金税盘费用和每年的技术维护费,可按规定抵减增值税。相关的会计分录怎么做?
金税盘的会计分录
一般纳税人
1、初次购买时
借:固定资产(全额)
贷:银行存款/应付账款等
2、按规定抵减的增值税应纳税额
借:应交税费——应交增值税(减免税款)
贷:管理费用等
1、小规模纳税人
初次购买时
借:固定资产(全额)
贷:银行存款/应付账款等
2、按规定抵减的增值税应纳税额
借:应交税费——应交增值税
贷:管理费用等
固定资产是什么?
固定资产是指企业为生产产品、提供劳务、出租或者经营管理而持有的、使用时间超过12个月的,价值达到一定标准的非货币性资产。
固定资产具体包括:房屋、建筑物、机器、机械、运输工具以及其他与生产经营活动有关的设备、器具、工具等。
应交税费是什么?
企业必须按照国家规定履行纳税义务,对其经营所得依法缴纳的各种税费。应交税费按照权责发生制原则进行确认、计提,在尚未缴纳之前暂时留在企业,形成一项负债。具体包括:企业依法交纳的增值税、消费税、企业所得税、资源税、土地增值税、城市维护建设税、教育费附加、房产税、土地使用税、车船税等税费,以及在上缴国家之前,由企业代收代缴的个人所得税等。