-
会计借贷记账法区分方法详解
会计知识是很多考生和家长关心的事。借贷记账法是会计学习中最基础也是最重要的内容,很多同学经常搞不清楚什么时候该用借方,什么时候该用贷方。今天小编要说的就是借贷记账法的基本原则,资产、负债、所有者权益、成本费用、收入五大类账户的借贷方向都有明确规则,理解了这些规则,会计入门就不再困难。感兴趣的小伙伴与小编来看一下吧
在会计记账中,借贷的区分遵循以下原则:
资产类账户:
:借方登记减少数,贷方登记增加数。
:借方登记增加数,贷方登记减少数或转销数。
:贷方登记增加数,借方登记减少数或转销数。
业务性质
资产增加或费用发生时,使用借方记账。
负债增加或收入发生时,使用贷方记账。
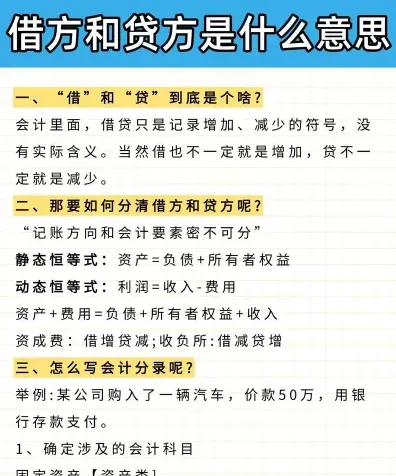
会计方程式 :根据会计方程式“资产=负债+所有者权益”,借贷记账法要求借方和贷方的金额必须相等。
账户余额
资产类账户通常有借方余额,表示资产的结余。
负债及所有者权益类账户通常有贷方余额,表示负债或所有者权益的结余。
借贷方向
资产增加或费用发生时,记入借方。
负债增加或收入发生时,记入贷方。
负债减少或资产减少时,记入贷方。
所有者权益减少或费用减少时,记入借方。
通过以上原则,会计人员可以准确区分借贷方向,确保会计记录的准确性和完整性。
银行入息会计分录怎么做账务说明
根据《发票管理办法》第十六条规定可得,如果单位和个人需要临时使用发票,那么可以凭借购销商品、经办人身份证明、提供或者接受服务及从事其他经营活动的书面证明直接向经营地税务机关申请办理代开发票。根据税收法律、行政法规相关规定,对于应当缴纳税款的,则税务机关先对税款进行征收,再对发票进行开具。
按照发票管理的需要,税务机关可以依照国务院税务主管部门的相关规定,委托其他单位代开发票。
所以,借给公司钱收到利息开具发票,应当根据贷款服务缴纳相应的增值税。银行入息账务处理如下:
1、支付借款的时候
借:其他应收款
贷:银行存款
借:应收利息
贷:财务费用-利息收入
2、收到还款和利息
借:银行存款
贷:其他应收款
贷:应收利息
知识拓展:短期借款借人及偿还的账务处理、短期借款付息的账务处理
短期借款借人和偿还怎么做账务处理
企业借人各种短期借款,按照借人的实际本金数进行账务处理时:
借:银行存款
贷:短期借款
企业归还各种短期借款,按照实际归还数进行账务处理时:
借:短期借款
贷:银行存款
短期借款付息怎么做账务处理
按照月份进行预提利息的时候,按照预提数,以财务费用为借记科目,应付利息为贷记科目。按照实际支付利息的时候,应付利息为借记科目。如果实际支付额要比预提利息大,其差额借记财务费用账户,以银行存款等账户为贷记科目。如果要比应付利息小,差额用红字借记财务费用账户,其应付利息账户就是贷记科目。
如果企业借入的短期借款利息是按照月份进行支付的,或者利息额并不会很大,那么对于借款到期时和本金一起偿还的,应当在支付利息的时候,直接在当期有关费用中计入。根据实际支付的利息额,以财务费用为借记科目,银行存款等为贷记科目。