-
会计分录包括哪些类型
2024年教育解读相关的内容是很多考生和家长关心的事。会计分录作为财务会计学习的基础内容,在各类会计考试中都是必考点。今天小编要说的是会计分录的主要分类,包括简单分录和复合分录两种形式,以及它们在实际业务中的具体应用。无论是准备初级会计职称还是注会考试,掌握好分录的编写方法都能为后续学习打下扎实基础。感兴趣的朋友跟着小编一起看看吧
会计分录是记录每笔经济业务对应的账户及其金额的方法,主要分为简单分录和复合分录两种。以下是各类会计分录的详细说明:
也称为单项分录,是指一个账户的借方与另一个账户的贷方相对应的会计分录。例如:
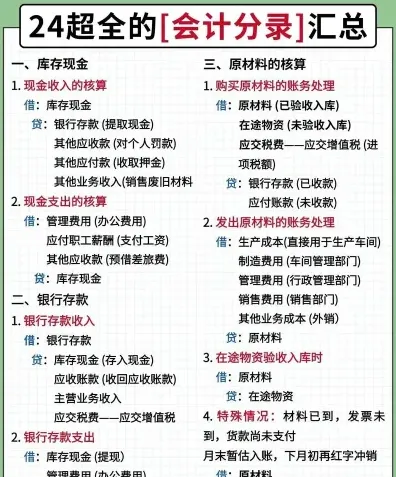
借:银行存款
贷:主营业务收入
复合分录
也称为多项分录,是指一个账户的借项对应多个账户的贷项,或一个账户的贷项对应多个账户的借项的会计分录。例如:
借:管理费用
贷:应付职工薪酬——工资
贷:银行存款
常用会计分录
资产类账户
借方分录:现金、银行存款、应收账款、存货、固定资产等
贷方分录:无
负债类账户
借方分录:应付账款、应付工资、应交税费、长期负债等
贷方分录:无
所有者权益类账户
借方分录:股本、盈余公积、利润分配等
贷方分录:无
收入类账户
借方分录:无
贷方分录:销售收入、利息收入、租金收入等
费用类账户
借方分录:销售成本、管理费用、财务费用等
贷方分录:无
具体会计分录示例
预收账款
收到预收账款时:
借:银行存款
贷:预收账款
企业分期确认收入时:
借:预收账款
贷:主营业务收入/其他业务收入
收到客户补付款项时:
借:库存现金/银行存款
贷:预收账款
退回客户多预付的款项时:
借:预收账款
贷:库存现金/银行存款
应收账款
销售商品或提供劳务时:
借:应收账款
贷:主营业务收入/其他业务收入
借:应交税费——应交增值税(销项税额)
贷:应交税费——应交增值税(销项税额)
收到款项时:
借:银行存款/现金
贷:应收账款
计提坏账准备时:
借:资产减值损失
贷:坏账准备
实际发生坏账损失时:
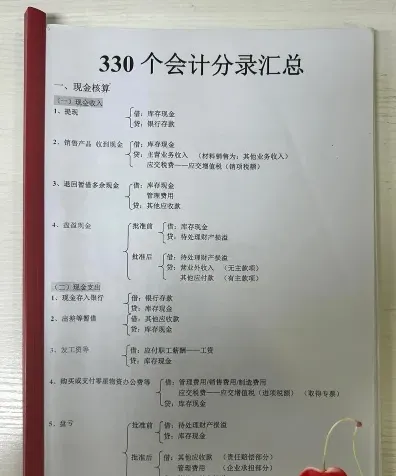
借:坏账准备
贷:应收账款
收回已确认为坏账的款项时:
借:应收账款
贷:坏账准备
借:银行存款/现金
贷:应收账款
存货
进货时:
借:库存商品
应交税费——应交增值税(进项税额)
贷:银行存款
销售时:
借:银行存款
贷:主营业务收入
应交税费——应交增值税(销项税额)
结转成本时:
借:主营业务成本
贷:库存商品
研发支出
资本化支出:
发生支出时:
借:研发支出——资本化支出
贷:原材料/银行存款/应付职工薪酬
达到预定用途时结转:
借:无形资产
贷:研发支出——资本化支出
费用化支出:
发生支出时:
借:研发支出——费用化支出
贷:原材料/银行存款/应付职工薪酬
每期期末结转:
借:管理费用
贷:研发支出——费用化支出
长期股权投资
取得长期股权投资:
同一控制下企业合并:
借:长期股权投资
应收股利
贷:银行存款/非现金资产/承担债务
资本公积(如有差额)
非同一控制下企业合并:
借:长期股权投资
应收股利
贷:银行存款/非现金资产/承担债务
营业外收入或费用(如有
药学编制考试科目详细清单
医院药学考试通常包括以下几个科目:
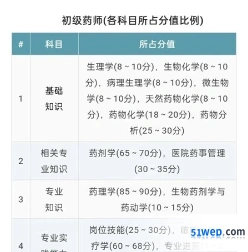
包括生理学、生物化学、微生物学、天然药物化学、药物化学、药物分析等。
相关专业知识:
涉及药剂学、药事管理。
专业知识:
主要是药理学。
专业实践能力:
考察考生在实际工作中运用知识的能力,如临床药物治疗学岗位技能。
面试可能包括自我介绍、英语翻译、结构化题型(综合分析类、计划组织类、人际沟通类等)以及专业题等。专业题通常围绕药理学、药剂学、药事管理学等核心科目。
请注意,具体的考试科目可能会根据不同的医院和招聘要求有所变化,建议参考最新的招聘公告或咨询相关单位获取最准确的信息
金税盘会计分录编制指南
金税盘是由航天信息研发生产的税务系统,对于购买金税盘费用和每年的技术维护费,可按规定抵减增值税。相关的会计分录怎么做?
金税盘的会计分录
一般纳税人
1、初次购买时
借:固定资产(全额)
贷:银行存款/应付账款等
2、按规定抵减的增值税应纳税额
借:应交税费——应交增值税(减免税款)
贷:管理费用等
1、小规模纳税人
初次购买时
借:固定资产(全额)
贷:银行存款/应付账款等
2、按规定抵减的增值税应纳税额
借:应交税费——应交增值税
贷:管理费用等
固定资产是什么?
固定资产是指企业为生产产品、提供劳务、出租或者经营管理而持有的、使用时间超过12个月的,价值达到一定标准的非货币性资产。
固定资产具体包括:房屋、建筑物、机器、机械、运输工具以及其他与生产经营活动有关的设备、器具、工具等。
应交税费是什么?
企业必须按照国家规定履行纳税义务,对其经营所得依法缴纳的各种税费。应交税费按照权责发生制原则进行确认、计提,在尚未缴纳之前暂时留在企业,形成一项负债。具体包括:企业依法交纳的增值税、消费税、企业所得税、资源税、土地增值税、城市维护建设税、教育费附加、房产税、土地使用税、车船税等税费,以及在上缴国家之前,由企业代收代缴的个人所得税等。