-
开票信息包括哪些内容
开票信息的报考须知是很多考生关心的内容。在日常财务和税务工作中,发票是记录交易的重要凭证,涉及企业运营的各个环节。今天小编整理的就是开票信息的完整清单,包括发票号码、开票日期、购买方和销售方的基本信息、商品或服务的详细数据、税率和税额计算等内容,通过条目式整理帮助快速了解开票需要包含哪些信息。感到兴趣的小伙伴跟着小编一起来看一下吧
开票信息通常包括以下内容:
用于唯一标识一张发票的编码。
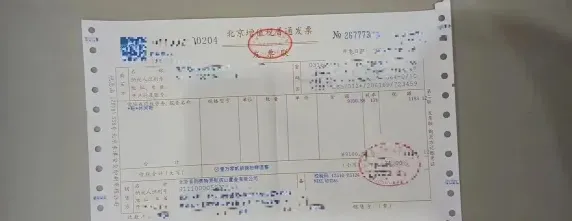
发票号码:
发票的序列号,用于追踪和识别发票。
开票日期:
发票开具的具体日期。
购买方名称:
购买商品或服务的单位或个人名称。
销售方名称:
提供商品或服务的单位或个人名称。
商品编码:
商品的唯一编码。
商品名称:
购买的商品或服务的具体名称。
规格型号:
商品的规格和型号。
单位:
商品的计量单位。
数量:
购买的商品或服务的数量。
单价:
商品或服务的单价。
金额:
商品或服务的总金额。
税率:
商品或服务的适用税率。
税额:
根据税率计算出的税额。
价税合计:
总金额加上税额。
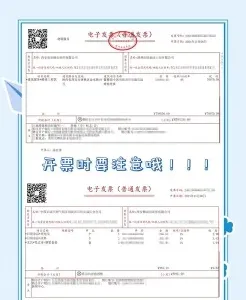
备注:
关于商品或服务的额外说明和提示。
企业名称:
销售方的单位名称。
纳税识别号:
销售方的税务登记号码。
企业地址:
销售方的单位地址。
销售方的联系电话。
开户银行名称:
销售方的开户银行名称。
账号:
销售方的银行账号。
根据不同类型的发票,可能还需要包括以下信息:
和 (对于增值税普通发票和增值税专用发票)。
和 (对于增值税专用发票)。
(对于增值税专用发票)。
(对于普通发票)。
(对于某些发票)。
(对于某些发票)。
(如增值税普通发票、增值税专用发票、机动车销售统一发票等)。
(一般纳税人或小规模纳税人)。
建议在开具发票时确保所有信息准确无误,并加盖发票专用章,以保证发票的有效性和合法性。
增值税专用发票规格型号必填吗 开票要求解析
发票的规格型号不是必填项。增值税专用发票规格型号栏不填不影响增值税专用发票的正常认证。没有看到发票的票样,如果在货物栏填写了规格和型号也是可以的,可以收下。如果货物栏也没有规格、型号,则需要退回开票方重新开具。
开具发票时,应注意以下内容:
1、合法发票,必须明确标明发票类型,发票号码,代购税专用发票的发票代码,购买方和销售方的纳税人识别号;
2、发票金额、税额必须正确,货物名称、规格型号和单位,价格、数量必须按交易实际情况填写;
3、开票时间和交易时间要一致;
4、购买方性质要完整;
5、发票上的购买方要与实际购买人符合;
6、发票上应填写正确的纳税人识别号、名称;
7、发票上的税率和税额,要与交易情况相符;
8、发票上的金额必须为本位币。
外购商品发放福利的记账凭证怎么填
有些企业的效益好,其员工福利制度也完善。在节假日时企业也会外购商品作为福利发放给员工,那么关于外购商品发放福利的记账凭证如何填制?
外购商品发放福利的记账凭证
外购商品会取得外购商品的发票,付款单据等,发放的时候还会编制发放清单等,这些都是属于原始凭证,会计人员先对这些原始凭证进行审核,审核无误之后开始编制记账凭证,这些原始凭证作为附件附在记账凭证后面。首先编制付款凭证,日期按照业务发生的日期填上,按顺序填上编号,编制会计分录,
1、购进时:
借:库存商品
应交税费——应交增值税(进项税额)
贷:银行存款/库存现金
用于职工福利,其进项税不能抵减,要做转出处理,编制转账凭证,分录如下:
2、发放时:
借:应付职工薪酬——职工福利费
贷:库存商品
应交税费——应交增值税(进项税额转出)
3、发放的时候,先计提,编制转账凭证,分录如下:
借:生产成本/制造费用/管理费用/销售费用等
贷:应付职工薪酬
如果是自产的产品用于员工福利的会计分录,自产的产品用于员工福利视同销售,编制转账凭证,分录如下:
借:应付职工薪酬
贷:主营业务收入
应交税费--应交增值税(销项税额)
借:管理费用-福利费
贷:应付职工薪酬
借:主营业务成本
贷:库存商品
会计分录填写完毕,之后填上发生额,有空白位置的划线注销。最后填上相关人员的签名。
记账凭证后面附上相关的原始凭证,附件过宽过长的,应进行纵向和横向的折叠。折叠后的长度和宽度,不能超出记账凭证的长度和宽度,同时还要方便翻阅;附件不必保留的部分可以裁掉,但不得影响原始凭证内容的完整;