-
支付比例怎么算
教育解读中支付比例计算是很多考生和家长关心的事。合同签订和款项支付时,了解已付款占总金额的比例很关键。今天小编要介绍的是支付比例的基本概念和计算方法,公式很简单:用已付款金额除以合同总金额,再乘以100%得出百分比。实际计算中要注意两个关键数据:已付款金额和合同总金额,以及后续增补条款可能带来的变化。掌握这个公式后,就能准确评估合同履行进度。感兴趣的网友跟着小编一起来看一下吧
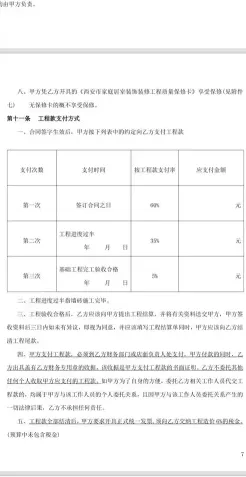
支付比例通常是指已付款金额占合同总金额的比例。计算公式如下:
支付比例 = (已付款金额 / 合同总金额) × 100%
其中:
:指合同签订后,甲方已经支付给乙方的金额。
:指合同中约定的价款总金额,可能因后续增补条款而有所变动。
例如,如果一个合同总金额为100万元,甲方已经支付了40万元,则付款比例为:
支付比例 = (40万元 / 100万元) × 100% = 40%

这意味着甲方已经完成了合同总金额的40%支付
会计分录编制:赔偿金收支处理
企业会计人员核算赔偿金业务时,一般分为收到赔偿金及支付赔偿金的会计分录处理。
赔偿金分录
收到赔偿金:
借:银行存款或库存现金
贷:其他应收款
支付赔偿金
借:营业外支出—赔偿金
贷:银行存款或库存现金
其他应收款、营业外支出是什么?
其他应收款是指企业除应收票据、应收账款、预付账款、应收股利和应收利息以外的其他各种应收及暂付款项。其主要内容包括应收的各种赔款、罚款,如因企业财产等遭受意外损失而向有关保险公司收取的赔款等;应收的出租包装物租金;应向职工收取的各种垫付款项,如为职工垫付的水电费、应由职工负担的医药费;存出保证金,如租入包装物支付的押金;其他各种应收、暂付款项。
营业外支出核算企业发生的各项营业外支出,包括非流动资产处置损失、非货币性资产交换损失、债务重组损失、公益性捐赠支出、非常损失、盘亏损失等。
非流动资产处置损失属于损益类的科目,在编制利润表时这些科目如果有本期发生额,要填在利润表中。“非流动资产处置损失”是营业外支出的明细科目,在损益表中计入“营业外支出”,“营业外支出”下方会单独列示“非流动资产处置损失”,但是包括在“营业外支出”项目中。
非货币资产交换损失,指在非货币资产交换中换出资产为固定资产、无形资产的,换入资产公允价值小于换出资产账面价值的差额,扣除相关费用后计入营业外支出的金额。
债务重组损失,指重组债权的账面余额与受让资产的公允价值、所转股份的公允价值、或者重组后债权的账面价值之间的差额。
公益性捐赠支出,指企业对外进行公益性捐赠发生的支出。
非常损失,指企业对于因客观因素(如自然灾害等)造成的损失,在扣除保险公司赔偿后计入营业外支出的净损失。
盘亏损失,主要指对于固定资产清查盘点中盘亏的固定资产,查明原因并报经批准计入营业外支出的损失。