-
企业工会经费计提方法与流程详解
企业工会经费的计提是很多财务人员关心的事。工会经费怎么计提、按什么比例算、计提之后怎么处理、税务申报要注意什么,这些问题在实际工作中经常遇到。今天小编要说的就是工会经费计提的具体规则,从计提比例的确定到会计分录的编写,从税务申报的填写到实际拨缴的流程,再到工会经费的用途和使用规定,全流程都整理出来了,企业财务人员看完基本就清楚了。感到兴趣的网友们跟着小编了解了解哦
工会经费的计提通常遵循以下步骤和规则:
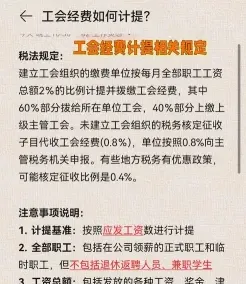
企业应根据当地的规定,按照一定比例计提工会经费,这个比例通常为企业职工工资总额的2%至5%不等。
计算应缴金额
按照所确定的计提比例,计算当期应缴纳的工会经费金额。
会计处理
在职工为其提供服务的会计期间,根据规定的计提基础和计提比例计算确定相应的职工薪酬金额,并确认相应负债,计入当期损益或相关资产成本。
账务处理
计提时,借方计入管理费用科目核算,贷方计入应付职工薪酬—工会经费科目核算。
实际拨缴工会经费时,借:应付职工薪酬—工会经费,贷:银行存款。
税务申报
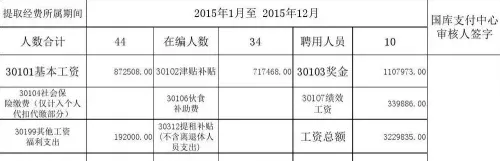
在企业所得税汇算清缴时,填报《职工薪酬支出及纳税调整明细表》,正确计算税前扣除的金额,对超出限额的部分进行纳税调增。
工会经费的用途
工会经费主要用于职工福利、工会活动、教育培训等方面。
成立工会的规定
如果成立了工会组织,按工会经费的40%上缴上级工会组织,依法留成的工会经费的60%由本级工会组织使用。
未成立工会的规定
未成立工会组织的,上级工会派员帮助和指导筹建工会组织,并从筹建工作开始的下个月起,按每月全部职工工资总额的2%向上级工会全额拨缴工会经费(筹备金)。工会组织成立后,上级工会按60%的留成比例返还给基层工会组织使用。
请注意,以上信息基于最新的参考资料,并可能受到当地法律法规和会计准则变化的影响。在实际操作中,企业应遵循最新的规定和指引。
企业工会经费返还会计处理详解
工会经费是工会开展各项活动所需的费用,一般有两种获取的途径,分别是公司直接拨款和职工按照工资的比例缴纳,当公司收到返还的工会经费,应如何做会计分录?
收到工会经费返还时的会计处理
借:银行存款
贷:其他应付款——工会经费
交纳工会经费的会计分录
成立了工会组织的公司:
借:应付职工薪酬——工会经费
贷:其他应付款——工会经费
借:管理费用——工会经费
贷:应付职工薪酬——工会经费
借:其他应付款——工会经费
贷:银行存款
没有成立工会组织的公司:
借:应付职工薪酬——工会经费
贷:其他应付款——工会经费
借:管理费用——工会经费
贷:应付职工薪酬——工会经费
借:银行存款
贷:其他应付款——工会经费
工会经费的来源
根据《工会法》的规定,工会经费的来源有五个方面:
1、会员缴纳的会费;
2、建立工会组织的企业、事业单位按每月职工总工资的2%向工会拨缴的经费;
3、的企业、事业单位上缴的收入;
4、政府的提供的补助;
5、其他收入。
工会经费的开支范围
(一)职工活动支出指工会为会员及其他职工开展教育、文体、宣传等活动发生的支出
(二)维权支出指工会直接用于维护职工权益的支出
(三)业务支出指工会培训工会干部、加强自身建设及开展业务工作发生的各项支出
(四)行政支出指工会为行政管理、后勤保障等发生的各项日常支出
(五)资本性支出指工会从事建设工程、设备工具购置、大型修缮和信息网络购建而发生的实际支出
(六)补助下级支出指工会为解决下级工会经费不足或根据有关规定给予下级工会的各类补助款项
(七)事业支出指工会对独立核算的附属事业单位的补助和非独立核算的附属事业单位的各项支出
(八)其他支出指各级工会除职工活动支出、维权支出、业务支出、行政支出、资本性支出、补助下级支出、事业支出以外的各项支出