-
会计资料分类汇总一览
会计资料是很多考生和家长关心的事。对于学会计或从事财务工作的人来说,搞清楚资料包含哪些内容很重要,今天小编就把这个知识点说清楚。原始凭证是经济交易的原始证据,如发票、收据;记账凭证则是会计人员根据原始凭证编制的;会计账簿包括总账、明细账等;财务报表有资产负债表、利润表、现金流量表等;此外还有税务报表和银行对账单、合同等辅助资料。感兴趣的小伙伴和小编深入了解一下吧
会计资料主要包括以下内容:
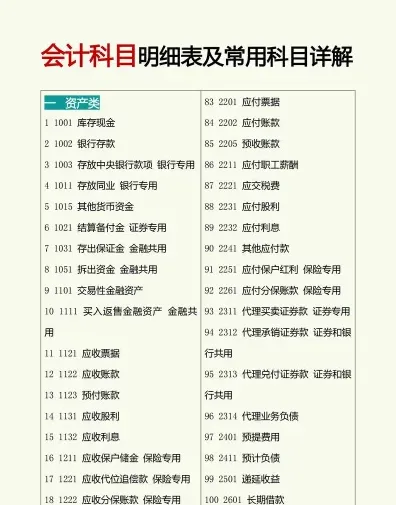
包括原始凭证和记账凭证。原始凭证是记录经济交易或业务事项的原始证据,如发票、收据等;记账凭证则是会计人员根据原始凭证信息,按照会计制度规定的格式和内容所制作的凭证。
会计账簿:
包括总账、明细账、日记账、固定资产卡片、存货台账等。这些账簿记录了企业的交易和财务状况,为编制财务报表提供了基础数据。
财务报表:
包括资产负债表、利润表、现金流量表等。这些报表反映了企业的财务状况、经营成果和现金流量情况,是外部利益相关者了解企业运营状况的主要途径。
税务报表:
包括增值税纳税申报表、企业所得税纳税申报表、个人所得税纳税申报表等。
其他资料:
包括银行对账单、票据、合同、发票、清单、备查文件等。
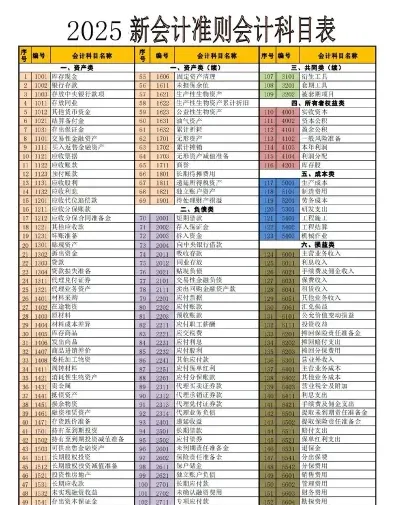
会计资料是记录和反映企事业单位经济业务发生情况的重要史料和证据,属于单位的重要经济档案,也是国家档案的重要组成部分
记账凭证填制依据与原始凭证审核指南
记账凭证是按经济业务性质加以分类,填写会计分录,可以作为登记账簿依据的一种凭证,那么记账凭证自身的依据又是什么?
记账凭证的依据
记账凭证的依据是会计人员审核无误的原始凭证或汇总的原始凭证及有关资料。比如报销的发票,银行收付款的相关单据以及企业内部的各种表格单据。而会计人员需要最这些原始单据进行审核,整理分类再填制记账凭证。
审核原始凭证的注意事项有哪些?
1、审核原始凭证需要看其是否真实,包括日期、业务内容是否真实、金额数据是否真实等;
2、原始凭证金额计算及填写是否正确以及填写项目是否齐全。内容不全的、填写错误的原始凭证退回补充完整;
3、是否合法,审核原始凭证所记录的经济业务是否有违反国家法律法规,根据企业内部的要求,是否符合企业内部的规章制度,比如采购一件物品的价格是否符合企业的规定,是否符合生产经营动的需要等;不真实、不合法的原始凭证不予接受,并向单位负责人报告。
记账凭证和原始凭证有什么区别?
1、原始凭证是由相关经办人员填制的;比如收款收据,是收款人填制。其填写要求没有记账凭证的要求严格。记账凭证一律由会计人员填制。需要按照一定的要求填制。其次原始凭证是根据发生或完成的经济业务填制;记账凭证是会计人员进行审核后的原始凭证填制。
2、原始凭证仅只是说明经济业务已经发生或完成;记账凭证要要对已经发生或完成的经济业务进行归类、整理。最后原始凭证是填制记账凭证的依据;记账凭证是登记账簿的依据。