-
固定资产折旧计算方法有哪些
固定资产折旧计算是很多考生和家长关心的事。固定资产在使用过程中价值会逐渐损耗,企业需要通过折旧将这部分成本分摊到各会计期间。今天小编要说的就是几种常用的折旧计算方法,年限平均法和工作量法属于均匀折旧,而双倍余额递减法和年数总和法属于加速折旧,分别有不同的公式和特点,企业可以根据自身情况选择合适的方法。感兴趣的小伙伴与小编一起看看吧
固定资产折旧的计算有多种方法,主要包括年限平均法(直线法)、工作量法、双倍余额递减法和年数总和法。
年限平均法
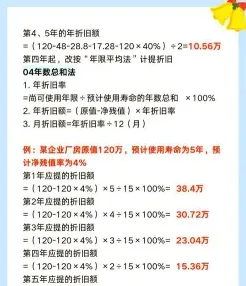
计算公式为:
年折旧额 =(原价 – 预计净残值)÷ 预计使用年限
月折旧额 = 年折旧额 ÷ 12
工作量法
计算公式为:
单位工作量折旧额 = 固定资产原价 ×(1 – 预计净残值率)÷ 预计总工作量
某项固定资产月折旧额 = 该项固定资产当月工作量 × 单位工作量折旧额
双倍余额递减法
年折旧率 = 2 ÷ 预计使用年限 × 100%
年折旧额 = 固定资产期初净值 × 年折旧率
月折旧额 = 年折旧额 ÷ 12
年数总和法
计算公式为:
年折旧率 = 尚可使用期限 ÷ 预计使用寿命的年数总和
年折旧额 =(固定资产原值 – 预计净残值)× 年折旧率
月折旧率 = 年折旧率 ÷ 12
月折旧额 =(固定资产原值 – 预计净残值)× 月折旧率
以上方法中,年限平均法和工作量法提供稳定的折旧费用,而双倍余额递减法和年数总和法则加速了折旧的计提。企业可以根据自身的实际情况和税务规划的需要,选择合适的折旧计算方法。
缩短折旧年限和加速折旧的会计处理方法
企业采取缩短折旧年限方法有哪些?
企业采取缩短折旧年限和加速折旧的具体依据和方法是:
一、《所得税法实施细则》第九十八条 企业所得税法第三十二条规定可以采取缩短折旧年限或者采取加速折旧的方法的固定资产,包括:
1、由于技术进步,产品更新换代较快的固定资产(比如电脑和一些机器设备,科技类相关的固定资产)
2、常年处于强震动、高腐蚀状态的固定资产(比如工业用机器设备等)
采取缩短折旧年限方法的,最低折旧年限不得低于本条例第六十条规定折旧年限的60%,采取加速折旧方法的,可以采取双倍余额递减法或者年数总和法。
固定资产计算折旧的最低年限为:
(一) 房屋、建筑物,为20年;
(二) 飞机、火车、轮船、机器、机械和其他生产设备,为10年;
(三) 与生产经营活动有关的器具、工具、家具等,为5年;
(四) 飞机、火车、轮船以外的运输工具,为4年;
(五) 电子设备,为3年。
固定资产加速折旧的会计分录
1、计提固定资产的时候
借:制造费用(车间用固定资产)
销售费用(销售部门用固定资产)
管理费用(管理部门用固定资产)
其他业务成本(出租的固定资产)
贷:累计折旧
固定资产的加速折旧方法计算公式
1、双倍余额递减法
年折旧率=2÷预计使用寿命(年)×100%月折旧率=年折旧率÷12月折旧额=月初固定资产账面净值×月折旧率
2、年数总和法
年折旧率=尚可使用年限÷预计使用寿命的年数总和×100%月折旧率=年折旧率÷12月折旧额=(固定资产原值-预计净残值)×月折旧率
固定资产折旧计提的账务处理方法
固定资产是指企业使用期限超过1年的房屋、建筑物、机器、机械、运输工具以及其他与生产、经营有关的设备、器具、工具等。对企业的固定资产计提折旧时,相关的账务处理怎么做?
计提固定资产折旧的会计分录
借:制造费用(生产车间计提折旧)
管理费用(企业管理部门、未使用的固定资产计提折旧)
销售费用(企业专设销售部门计提折旧)
其他业务成本(企业出租固定资产计提折旧)
研发支出(企业研发无形资产时使用固定资产计提折旧)
在建工程(在建工程中使用固定资产计提折旧)
专项储备(提取的安全生产费形成的固定资产)
应付职工薪酬(非货币性薪酬)
贷:累计折旧
什么是固定资产?
固定资产是指企业为生产产品、提供劳务、出租或者经营管理而持有的、使用时间超过12个月的,价值达到一定标准的非货币性资产,包括房屋、建筑物、机器、机械、运输工具以及其他与生产经营活动有关的设备、器具、工具等。
什么是制造费用?
制造费用指企业为生产产品和提供劳务而发生的各项间接费用,包括企业生产部门(如生产车间)发生的水电费、固定资产折旧、无形资产摊销、管理人员的职工薪酬、劳动保护费、国家规定的有关环保费用、季节性和修理期间的停工损失等。
累计折旧是什么?
累计折旧是指固定资产在使用过程中,应在该资产受益期间内所摊销的金额。累计折旧账户属于资产类的备抵调整账户,它与一般资产账户的结构刚好相反,累计折旧是贷方登记增加,借方登记减少,余额在贷方表示累计计提折旧的总金额。