-
会计科目分类及常见科目一览
教育解读相关的内容,报考须知是很多考生和家长关心的事。会计科目有哪些,这个问题看似基础,却是理解整个会计体系的关键。小编今天梳理的就是会计科目的分类概览,从资产、负债、所有者权益到成本、损益,总共六大类别的常见科目都涵盖了。这份框架性的介绍,能帮助刚开始接触会计知识的人快速建立起整体认识,为后续深入学习打好基础。感到兴趣的网友们和小编深入了解一下吧
会计科目是按照经济业务的内容和经济管理的要求,对会计要素的具体内容进行分类核算的项目。以下是会计科目的分类及常见科目:
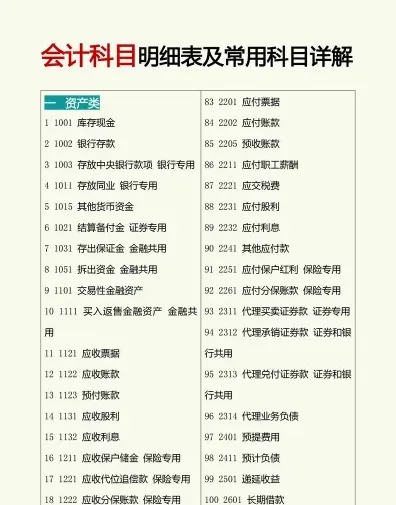
按资产的流动性分为反映流动资产的科目和反映非流动资产的科目。例如,库存现金、银行存款、应收账款、预付账款、其他应收款、固定资产、库存商品、原材料、无形资产等。
负债类科目:
按负债的偿还期限分为反映流动负债的科目和反映长期负债的科目。例如,短期借款、应付票据、应付账款、预收账款、代销商品款、应付工资、应付福利费、应付股利、应交税金等。
共同类科目:
共同类科目的特点是需要从其期末余额所在方向界定其性质。例如,清算资金往来、货币兑换、衍生工具、套期工具、被套期项目等。
所有者权益类科目:
按权益的形成和性质可分为反映资本的科目和反映留存收益的科目。例如,实收资本(或股本)、资本公积、盈余公积、本年利润和利润分配等。
成本类科目:
包括“生产成本”,“劳务成本”,“制造费用”等科目。
损益类科目:
分为收入性科目和费用支出性科目。收入性科目包括“主营业务收入”,“其他业务收入”,“投资收益”,“营业外收入”等科目。费用支出性科目包括“主营业务成本”,“其他业务成本”,“营业税金及附加”,“其他业务支出”,“销售费用”,“管理费用”,“财务费用”,“所得税费用”等科目。
会计科目是进行会计核算和编制财务报表的基础,通过科学的分类和命名,可以帮助会计人员更好地记录和反映企业的财务状况和经营成果。
单一记账凭证包括哪几类及使用场景
单一记账凭证是记账凭证中的一个种类,而单一记账凭证也包括了一些小类。那么单一记账凭证包括的种类有哪些?
单一记账凭证的细分种类
记账凭证包含很多不同的种类,常见的三类有:单一记账凭证,汇总记账凭证和科目汇总表。我们最容易接触到的单一记账凭证,它的概念是指只包括一笔会计分录的记账凭证上。
单一记账凭证既有通用记账凭证,也有专用记账凭证。
专用记账凭证一般可以分为收款凭证,付款凭证以及转账凭证。通用凭证的话是没有按照专业记账凭证这样进行分类的,一般是发生什么经济业务就直接做相应的会计分录,不再进行分类。通用记账凭证是一种适合所有经济业务的记账凭证采用通用的记账凭证,将经济业务所涉及的相关科目全部填列在同一张凭证内,借方在前,贷方在后,并将各会计科目所应记应借应贷的金额填在相应的栏内。填制时要注意“借贷必相等”。
通用凭证一般是适用于较为小型的企事业单位,因为小型的企事业单位相对来说业务量较少,相关凭证不多。记账凭证必须具备以下几点基本内容,一、记账凭证的名称以及填制单位的名称;二、填制记账凭证的日期;三、记账凭证的编号;四、经济业务事项的内容摘要及简单说明;五、经济业务事项所涉及的相关会计科目及其记账方向;六、经济业务事项的金额及所附原始凭证的张数;七、相关制单人员的签章。
记账凭证的相关注意事项
一、所附的原始凭证张数的计算,一般是以所附凭证自然张数为准;
二、一张原始凭证如果同时涉及几张记账凭证的话,可以把原始凭证附在一张主要的记账凭证后面即可,并在其他记账凭证上注明该原始凭证的编号即可;
三、一张原始凭证所列的支出需同时由几个不同的单位共同承担,应保存该原始凭证的单位开具原始凭证分割单给其他应负担的单位。