-
差旅费包括哪些内容?看完你就明白了
差旅费的报销问题一直是职场人士关注的焦点。出差期间产生的各种费用如何计算、如何报销,这是很多人都想了解的。今天小编就来梳理一下差旅费的主要内容,包括交通费、住宿费、餐饮费等,以及两种常见的报销方式:实报实销和按日补贴,帮助大家快速掌握差旅费报销的基本知识。在企业或行政事业单位,差旅费是一项重要的经常性支出。了解差旅费的构成和报销流程,对于需要进行出差安排的人员来说非常实用。无论是企业员工还是机关事业单位人员,掌握差旅费的基本概念都是必要的,希望以上内容对大家有帮助。感兴趣的网友和小编一起看看吧
差旅费是指 ,主要包括以下内容:
包括出差途中的各种交通工具费用,如飞机、火车、汽车、轮船等。
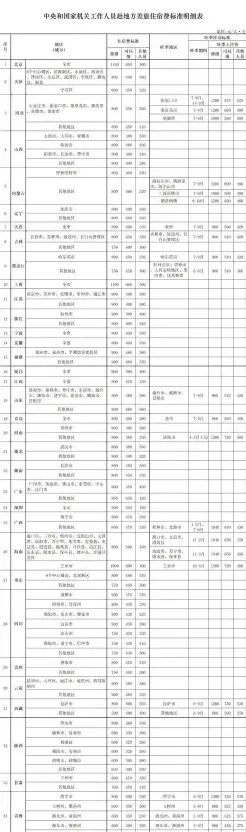
住宿费:
指员工出差期间的住宿费用,包括酒店、旅馆、饭店等住宿场所的费用。
餐饮费:
包括员工出差期间的早餐、午餐、晚餐等餐饮费用。
日常生活费:
包括洗衣费、通讯费、市内交通费等。
公杂费:
包括公务接待费、会议费、打印费、邮寄费等。
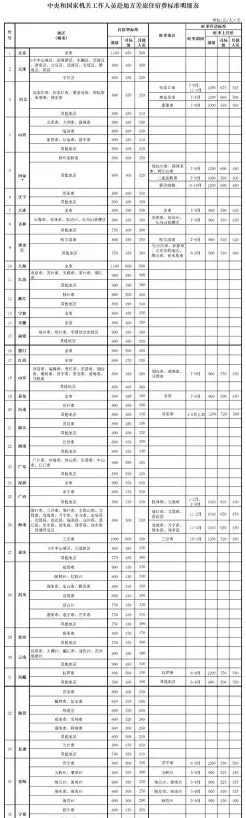
其他费用:
可能包括一些额外的费用,如加班费等。
差旅费的支付方式通常有两种:
实报实销:
员工出差后将实际产生的费用发票提交给企业或机构,由企业或机构按照实际费用进行报销。
按日补贴:
企业或机构按照每日的标准给员工支付差旅费,无论员工实际产生的费用多少,都按照这个标准进行支付。
差旅费是行政事业单位和企业的一项重要的经常性支出项目,其开支范围和报销流程通常由企业或机构自行制定,并需遵守相关的财务规定和制度。
业务招待费会计分录说明
企业进行业务洽谈时,一般会发生业务招待费,作为会计人员,应对发生的费用支出进行入账处理。对于业务招待费,应如何做会计分录?
发生业务招待费的分录
借:管理费用
贷:银行存款
期末:
借:本年利润
贷:管理费用
业务招待费税前扣除
在《中华人民共和国企业所得税法实施条例》(中华人民共和国国务院令第512号)第四十三条规定:“企业发生的与生产经营活动有关的业务招待费支出,按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。
管理费用会计核算
管理费用是指企业为组织和管理生产、开发、经营而发生的各种费用。主要核算企业为组织和管理生产经营发生的其他费用。包括:企业在筹建期间内发生的开办费、行政管理部门发生的费用(包括:固定资产折旧费、修理费、办公费、水电费、差旅费、管理人员的职工薪酬等)、财产保险费、业务招待费、技术转让费、研究费用、相关长期待摊费用摊销、聘请中介机构费、咨询费(含顾问费)、诉讼费等。企业生产车间和行政部门发生的“固定资产“费用等后续费用也计入管理费用。