-
会计做账流程详细说明指南
财务基础知识是很多考生和家长关心的事。会计做账是每个学会计的人必须掌握的基本功,流程看起来简单,细节却不少。小编今天整理的就是完整的做账步骤,收集凭证、记录交易、编制账户这些环节一个都少不了,适合刚入门的新人对照学习。感兴趣的网友们和小编来看一下吧
会计做账步骤
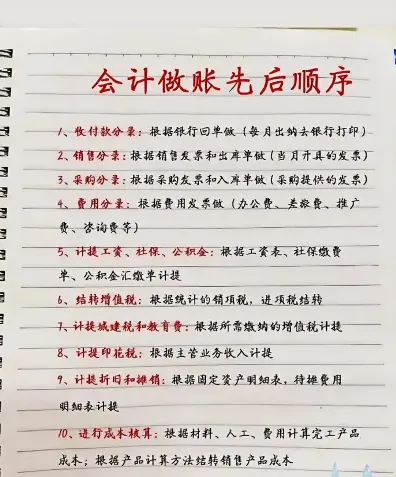
会计做账是一个系统的过程,主要包括以下几个步骤:
1. 收集财务凭证:会计的做账之前,首先需要将原始凭证(或叫做记账凭证)收集齐全,凭证的内容包括发票、发票明细、赊账单等,这些凭证是财务会计记账的基础。
2. 记录交易:搜集到一定的财务凭证后,需要根据凭证上的内容,将交易进行记录,这也是会计记账的重要环节,在这里,需要对交易进行明细的分类,确定每种交易的科目性质以及每种科目的流出和流入,以便编制会计账户。
3. 编制会计账户:完成记录交易的步骤后,接下来就是要编制会计账户。会计账户既可以按照科目性质进行分类编制,也可以按照客户账户、供应商账户、银行账户等进行分类编制。会计账户的编制应该按照正确的会计原理和会计准则来进行,编制会计账户还需要按照账户、账分两部分编制,以便精确把握财务账户的情况。
4. 编制账面报告:编制完会计账户后,接下来就是要编制账面报告,账面报告主要包括了等,以反映企业财务状况,这些报告是会计工作的最终结果,准确的财务信息对企业的发展非常重要。
5. 准备财务报告:就是要准备财务报告,根据账面报告分析结果,准备财务报告,财务报告是企业给外部投资者和有关管理者阐述其财务状况的重要工具,财务报告在国际财务报告准则的指导下进行编写,确保准确性、客观性和权威性。
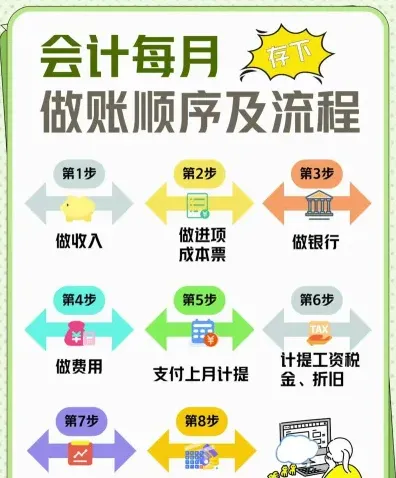
上述就是会计的做账流程,从收集财务凭证到编制账面报告,从记录交易到编制财务报告,这个步骤是一个严格的流程,需要正确的会计原则和相关准则来指导工作。
报刊订阅费的会计处理方法
报刊订阅费的会计分录
借:管理费用
贷:库存现金/银行存款
什么是管理费用?
管理费用是企业行政管理部门为组织和管理生产经营活动而发生的各种费用。企业应通过“管理费用”科目,核算管理费用的发生和结转情况。该科目借方登记企业发生的各项管理费用,贷方登记期末转入“本年利润”科目的管理费用,结转后该科目应无余额。
什么是银行存款?
根据我国现金管理制度的规定,每一企业都必须在中国人民银行或专业银行开立存款户,办理存款、取款和转账结算,企业的货币资金,除了在规定限额以内,可以保存少量的现金外,都必须存入银行。企业的银行存款主要包括:结算户存款、信用证存款、外埠存款等。在会计中,银行存款属于资产类,期末余额就在借方。
库存现金的账务处理怎么做?
库存现金的主要账务处理包括有:
1、本科目核算企业的库存现金。
2、企业增加库存现金,借记本科目,贷记“银行存款、其他应付款”等科目;减少库存现金做相反的会计分录,将库存现金反映在贷方。
3、企业应当设置“现金日记账”,根据收付款凭证,按照业务发生顺序逐笔登记。每日终了,应当计算当日的现金收入合计额、现金支出合计额及结余额,将结余额与实际库存额核对,做到账实相符。
4、本科目期末借方余额,反映企业持有的库存现金。