-
会计分录的编制方法与步骤
会计知识是很多考生和家长关心的事。会计分录听起来复杂,其实只要理清借贷方向的规则就不难。资产增加记借方、负债增加记贷方,这个核心原则记住了,很多问题就迎刃而解。今天小编要分享的是编制会计分录的实用技巧,按照先借后贷的格式要求,把科目和金额对应填好,分录做起来就顺手多了。感到兴趣的朋友和小编一同来下文看看吧
会计分录的编制是会计工作的一个重要环节,以下是编制会计分录的基本步骤和注意事项:
明确经济业务的具体内容,包括涉及的会计要素,如资产、负债、所有者权益、收入、费用(成本)和利润。
确定借贷方向
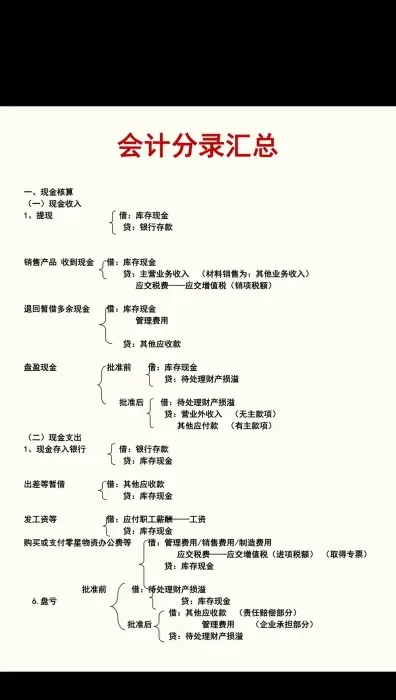
根据会计科目的性质,确定经济业务的借贷方向。例如,资产类科目增加时计入借方,减少时计入贷方;负债类科目增加时计入贷方,减少时计入借方;所有者权益类科目增加时计入贷方,减少时计入借方;收入类科目增加时计入贷方,减少时计入借方;费用类科目增加时计入借方,减少时计入贷方。
计算金额
根据经济业务的实际情况,计算出应借应贷的具体金额。
编制会计分录
按照“先借后贷,借贷分行,借方在上,贷方在下”的格式要求,将借贷方向、会计科目和金额填入会计分录中。贷方记账符号、账户、金额都要比借方退后一格,表明借方在左,贷方在右。
注意事项
记账凭证必须包含完整的信息,如日期、凭证编号、经济业务内容摘要、会计科目、金额等,并需要相关人员签名或盖章。
记账凭证应进行连续编号,以便于分清会计事项处理的先后顺序,并确保记账凭证的完整无缺。
根据每一张原始凭证或若干张同类原始凭证汇总填制记账凭证,确保凭证的真实性和准确性。
在编制复合分录时,应谨慎处理,确保账户对应关系的清晰。在特殊情况下需要编制多借多贷的会计分录时,应充分反映经济业务的全貌。
库存现金的核算
现金收入:借:库存现金 贷:银行存款 其他应收款 其他应付款 其他业务收入
现金支出:借:管理费用 应付职工薪酬 其他应收款 贷:库存现金
银行存款的核算
银行存款收入:借:银行存款 贷:库存现金 应收账款 主营业务收入 应交税费—应交增值税(销项税额)
银行存款支出:借:库存现金 管理费用 原材料等 贷:银行存款
原材料的核算
购买原材料:借:原材料 应交税费—应交增值税(进项税额) 贷:银行存款 应付账款
发出原材料:借:生产成本 制造费用 管理费用 销售费用 其他业务成本 贷:原材料
库存商品的核算
产成品入库:借:库存商品 贷:生产成本
销售商品结转销售成本:借:主营业务成本 贷:库存商品
销项税的会计分录
小规模纳税人:借:库存现金、银行存款、应收账款等 贷:主营业务收入、其他业务收入等 贷:应交税费—应交增值税
一般纳税人:借:库存现金、银行存款、应收账款等 贷:主营业务收入、其他业务收入等 贷:应交税费—应交增值税(销项税)
长期股权投资的会计分录
取得长期股权投资:借:长期股权投资 应收股利 贷:银行存款/非现金资产/承担债务 资本公积(如有差额)
后续计量(成本法):借:应收股利 贷:投资收益
后续计量(权益法):借:长期股权投资——损益调整 贷:投资收益
处置长期股权投资:借:银行存款 贷:长期股权投资 投资收益(或借方,如有差额)
支付劳务费的会计分录
用于销售业务:借:销售费用—佣金 贷:应付账款
用于构建固定资产:借:在建工程 贷:应付职工薪酬—福利费
固定资产盘盈的会计分录
盘盈时:借:固定资产 贷:以前年度损益调整
结转:借:以前年度损益调整 贷:盈余公积——法定盈余公积 利润分配——未分配利润
固定资产盘亏的会计分录
未批准前:借:待处理财产损益 累计折旧 贷:固定资产
批准后:借:营业外支出 贷:待处理财产损溢
通过以上步骤和示例,可以更好地理解和掌握会计分录的编制方法。建议在实际操作中,结合具体业务类型
银行贷款如何写会计分录指南
企业发生的银行贷款业务,可通过设置短期借款科目、银行存款进行核算,相关的会计分录怎么做?
银行贷款如何做会计分录?
取得短期借款时
借:银行存款
贷:短期借款
期末计提利息
借:财务费用
贷:应付利息
归还短期借款利息
借:应付利息(归还已经预提的利息)
贷:银行存款
或者
借:财务费用(利息没有预提,直接支付)
贷:银行存款/库存现金
归还短期借款本金
借:短期借款
贷:银行存款
短期借款是什么?
短期借款是指企业从银行或其他金融机构借入的1年以下(含1年)的各种借款。
为了核算企业的短期借款,应设置“短期借款”科目。对于取得借款的本金数额,应在贷方登记;偿还借款的本金数额,应在借方登记。余额记贷方,表示尚未偿还的借款本金数额。
银行存款是什么?
银行存款是企业存入银行或其他金融机构的货币资金。企业根据业务需要,在其所在地银行开设账户,运用所开设的账户,进行存款、取款以及各种收支转账业务的结算。
根据我国现金管理制度的规定,每一企业都必须在中国人民银行或专业银行开立存款户,办理存款、取款和转账结算,企业的货币资金,除了在规定限额以内,可以保存少量的现金外,都必须存入银行。
企业的银行存款主要内容:结算户存款、信用证存款、外埠存款等。银行存款的收支业务由出纳员负责办理。每笔银行存款收入和支出业务,都须根据经过审核无误的原始凭证编制记账凭证。
银行存款属于资产类。期末余额就在借方。在会计分录中,借方表示增加。贷方表示减少。
财务费用利息收入如何记账,一文讲清楚
企业经营过程中,对财务费用利息收入进行会计核算时,应在贷方登记财务费用——利息收入科目,借方计入银行存款科目。具体应如何做账?
财务费用利息收入相关的会计分录
1、收到利息收入
借:银行存款
贷:财务费用——利息收入(红字)
2、结转财务费用
借:本年利润
贷:财务费用——利息收入
财务费用是什么?
财务费用是指企业为筹集生产经营所需的资金等而发生的相关费用。包括利息支出、汇兑损益和相关的手续费用。
“财务费用”科目的审核计算规则是:每发生的一笔财务费用,借方登记财务费用,贷方登记相关对应科目;对于应冲减财务费用的利息收入、汇兑收益,则借记相关对应科目,贷记财务费用;期末应将财务费用的余额转入“本年利润”科目。在利润表中,仅设“财务费用”项目反映企业发生的财务费用,再根据“财务费用”科目的发生额,即期未结转的余额分析填列。
财务费用的相关会计分录
发生时
借:财务费用
贷:银行存款(支付短期借款利息、银行手续费等)
应付利息(计提短期或长期借款利息)
期末结转到本年利润
借:本年利润
贷:财务费用
利息收入的记账凭证如何填制?
1、若利息为银行存款利息,则计入财务费用。财务费用属于期间费用,发生额在借方反映,如果是是冲减费用的,要在借方用负数(红字)反映。软件一般用负数,手工账一般用红字。
借:银行存款
贷:财务费用
2、若利息非银行存款利息,则计入应收利息。
(1)应收利息科目核算企业发放贷款、持有至到期投资、可供出售金融资产、存放中央银行款项等应收取的利息。
(2)应收利息科目应当按照借款人或被投资单位进行明细核算。
当企业确认应收利息时:
借:应收利息
贷:投资收益