-
财务会计实收资本科目有哪些
考试政策相关的内容,概念解析是很多考生和家长关心的事。今天小编要介绍的是实收资本这个财务术语的具体含义,核心就是回答实收资本包括哪些科目这个问题。股本、资本公积、专项储备、盈余公积、一般风险准备、本年利润、其他权益工具、未分配利润,这八个科目在资产负债表中作为所有者权益的一部分出现,反映了企业的真实资金状况。感到兴趣的网友们和小编一同了解吧
实收资本主要包括以下科目:
1. 股本:股东直接投入的资本。
2. 资本公积:资本超额价值所形成的公积金。
3. 专项储备:用于特定目的的留存资金。
4. 盈余公积:以往年度盈余留存下来的资金。
5. 一般风险准备:为抵御未来可能发生的损失而留存的资金。
6. 本年利润:企业经营成果,等于收入减成本、费用。
7. 其他权益工具:可能包括优先股、可转换债券等。
8. 未分配利润:企业留存的利润,未进行分配的部分。
这些科目反映了公司的实际资金实力和财务健康状况,并在资产负债表中作为所有者权益的一部分出现
固定资产八大类包括哪些内容
企业日常运营过程中,将固定资产作为实收资本时,应设置实收资本科目、固定资产科目核算,具体会计分录怎么做?
固定资产作为实收资本会计分录
用固定资产作为实收资本,须经过会计师事务所的验资。如果是不动产,还要在半年内办理过户手续。分录如下
借:固定资产
贷:实收资本
实收资本和资产的区别
实收资本指企业实际收到的投资人投入的资本。资产属于资本化的支出,是能产生未来经济利益的资源。
1.实收资本是指投资者作为资本投入企业的各种财产,是企业注册登记的法定资本总额的来源,它表明所有者对企业的基本产权关系。实收资本的构成比例是企业据以向投资者进行利润或股利分配的主要依据。
2.资产是指由企业过去的交易或事项形成的、由企业拥有或者控制的、预期会给企业带来经济利益的资源。不能带来经济利益的资源不能作为资产,是企业的权利。资产按照流动性可以划分为流动资产、长期投资、固定资产、无形资产和其他资产。
固定资产包括哪些?
固定资产八大类包括的内容是:
1、房屋和建筑物,是指产权属于本企业的所有房屋和建筑物。
2、一般办公设备,指企业常用的办公与事务方面的设备。
3、专用设备,是指属于企业所有专门用于某项工作的设备。
4、文物和陈列品,是指博物馆、展览馆等文化事业单位的各种文物和陈列品。
5、图书,是指专业图书馆、文化馆的图书和单位的业务书籍。
6、运输设备,是指后勤部门使用的各种交通运输工具。
7、机械设备,主要是企业后勤部门用于自身维修的机床、动力机、工具等和备用的发电机等,以及计仪器、检测仪器和医院的医疗器械设备。
8、其他固定资产,是指以上各类未包括的固定资产。主管部门可根据具体情况适当划分,也可将以上各类适当划细,增加种类。
投资款入账的会计分录处理
企业在发展经营过程中,在初创期会进行一系列的融资行为,当收到投资款时一般可以计入银行存款科目,实收资本科目,相关的会计分录应如何编制?
收到投资款的会计分录
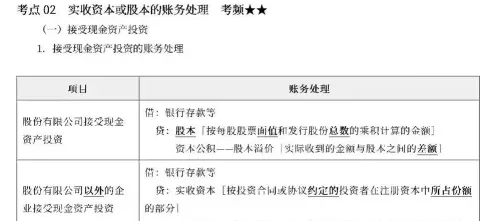
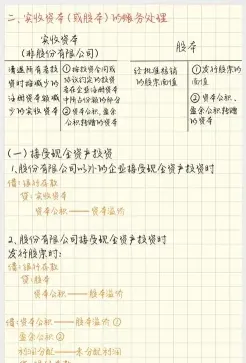
(一)接受现金资产投资的账务处理
借:银行存款(发行价款、手续费、佣金)
贷:实收资本(有限责任公司按照双方约定的份额)/股本(股份有限公司按面值)
资本公积——资本溢价/股本溢价(差额倒挤)
(二)接受非现金资产投资
借:固定资产/原材料/无形资产(按资产的公允价值)
应交税费——应交增值税(进项税额)
贷:实收资本(按照双方约定的份额)
资本公积——资本溢价(差额倒挤)
什么是实收资本?
实收资本是指投资者作为资本投入企业的各种财产,是企业注册登记的法定资本总额的来源,它表明所有者对企业的基本产权关系。实收资本的构成比例是企业据以向投资者进行利润或股利分配的主要依据。
资本公积是什么?
资本公积是指企业在经营过程中由于接受捐赠、股本溢价以及法定财产重估增值等原因所形成的公积金。资本公积是与企业收益无关而与资本相关的贷项。资本公积是指投资者或者他人投入到企业、所有权归属于投资者、并且投入金额上超过法定资本部分的资本。
银行存款是什么?
银行存款是储存在银行的款项,是货币资金的组成部分。根据我国现金管理制度的规定,每一企业都必须在中国人民银行或专业银行开立存款户,办理存款、取款和转账结算,企业的货币资金,除了在规定限额以内,可以保存少量的现金外,都必须存入银行。