-
税负率的计算方法及对企业的意义
企业税负率是很多考生和家长关心的事。税负率是指税收负担的比例,是衡量企业税收负担的重要指标。今天小编要说的就是企业税负率的相关知识,包括它的定义、计算方式以及对企业的实际影响,帮助大家理解这个在财务分析中经常被提到的概念。感到兴趣的小伙伴跟着小编一起来了解一下吧
税负率是指税收负担的比例,税负率的计算公式为:税负率=企业实际缴纳的税金/不含税收入*100%。
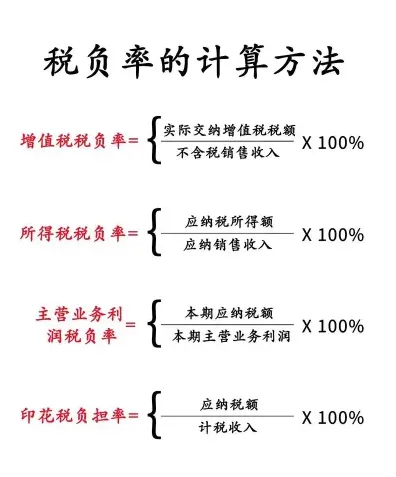
税负率是用来筛查那些税负异常的企业,是变动的,被预警并不代表企业真的有问题。只要是真实的、合法的,无论高低都是合理的。高低都行,那税负率对企业自身有什么用处呢?增值税税负率=增值税/营业收入,现有两家同行业企业,经营条件相当,大致可以分析出增值税税负率越高,则约等于毛利水平越高。同理,所得税税负率=所得税/营业收入,所得税税负率可以大致反映出两个企业的净利润水平高低。你之所以所得税税负率高,那是因为你赚的净利多。想明白这个问题后,税负率高还是坏事吗?疫情当下各地因防疫需要市场环境有好有坏,再好的大环境也会有企业亏本,再差的行情也有企业赚钱。盈利水平才是税负率的核心意义,所以千万不要和税务局的人说,我达到行业税负率水平了,企业绝对没问题。只有心中有“鬼”才在刻意控制税负率,千万不要再此地无银三百两了。税负率的高低不用刻意的人为调节,我们只需谨记依法纳税合法经营即可。
月工资个人所得税计算方法说明
工资多少需要纳税以及缴纳多少税取决于个人的工资水平以及适用的个人所得税率。以下是工资纳税的计算方法:
个人所得税的起征点是每月5000元。如果工资收入未达到此金额,则无需缴纳个人所得税。
计算应纳税所得额:
应纳税所得额 = 工资收入 - 个税起征点(5000元)- 专项扣除(如三险一金等)- 专项附加扣除 - 其他依法确定的扣除。
应用超额累进税率:
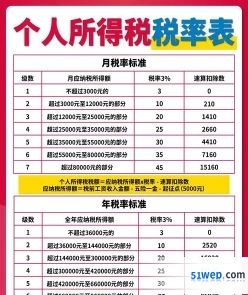
根据应纳税所得额,应用超额累进税率计算税额。税率分为7级,具体如下:
不超过3000元的部分,税率为3%
超过3000元至12000元的部分,税率为10%
超过12000元至25000元的部分,税率为20%
超过25000元至35000元的部分,税率为25%
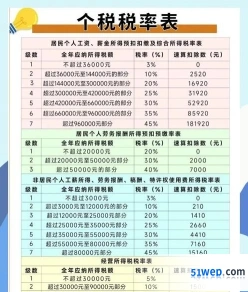
超过35000元至55000元的部分,税率为30%
超过55000元至80000元的部分,税率为35%
超过80000元的部分,税率为45%
计算应纳税额:
使用公式计算应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数。
例如,如果某人的工资收入为6500元,扣除“五险一金”和其他扣除项后,若应纳税所得额为1000元,则应缴纳的个人所得税为:
```
应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数
= 1000元 × 3% - 0元
= 30元
```
该人应缴纳个人所得税30元。
请注意,税法可能会有更新和变化,具体计算时应参考最新的税法规定和相关指南
缴纳增值税的账务处理怎么做 会计分录
对于增值税缴纳的会计核算,企业通常设置应交税费、银行存款等科目来处理,相关的账务处理该怎么做?
缴纳增值税的会计分录
1、当月交纳当月的增值税
一般纳税人
借:应交税费——应交增值税(已交税金)
贷:银行存款
小规模纳税人
借:应交税费——应交增值税
贷:银行存款
2、企业预缴增值税
借:应交税费——预交增值税
贷:银行存款
月末
借:应交税费——未交增值税
贷:应交税费——预交增值税
应交税费科目是什么?
企业应通过“应交税费”科目,总括反映各种税费的缴纳情况,并按照应交税费项目进行明细核算。该科目的贷方登记应交纳的各种税费,借方登记已交纳的各种税费,期末贷方余额反映尚未交纳的税费;期末如为借方余额反映多交或尚未抵扣的税费。
银行存款科目是什么?
银行存款是储存在银行的款项,是货币资金的组成部分。根据我国现金管理制度的规定,每一企业都必须在中国人民银行或专业银行开立存款户,办理存款、取款和转账结算,企业的货币资金,除了在规定限额以内,可以保存少量的现金外,都必须存入银行,企业的银行存款主要包括:结算户存款、信用证存款、外埠存款等。银行存款的收支业务由出纳员负责办理。每笔银行存款收入和支出业务,都须根据经过审核无误的原始凭证编制记账凭证。在会计中,银行存款属于资产类,期末余额就在借方。在会计分录中,借方表示增加。贷方表示减少。