-
应交增值税计算方法有哪些
应交增值税的计算涉及到好几个概念,销项税额、进项税额、应纳税额之间的关系如果没搞懂,申报的时候很容易出错。小编今天从最基础的概念入手,把一般纳税人采用的一般计税方法和另外两种简易计税方法的公式全部列出来,再大的数也能算得清清楚楚。感到兴趣的小伙伴和小编继续往下看吧
应交增值税的计算方法取决于企业是增值税一般纳税人还是小规模纳税人,以及适用的税率或征收率。以下是两种情况的计算公式:
= 不含税销售额 × 适用税率
= 含税购买价款 × (1 + 适用税率) × 适用税率
= 销项税额 – 进项税额 + 进项税额转出
小规模纳税人
= 含税销售额 ÷ (1 + 征收率) × 征收率
简易计税方法
= 含税销售额 ÷ (1 + 简易征收率) × 简易征收率
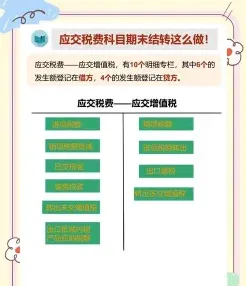
注意事项
如果销项税额小于进项税额,不足部分可以结转至下期继续抵扣。
出口退税、减免税款、简易计税办法计算的应纳税额等因素也会影响最终的应交增值税额。
请根据您的具体情况选择合适的计算方法,并考虑所有相关因素进行计算。
增值税计算方法及三种计税方式说明
增值税业务处理在会计工作中十分常见,对于会计人员而言,除了要掌握申报纳税的相关知识外,也要把握其税额的计算。
增值税有哪些计税方法?
一般包括一般计税方法、简易计税方法和扣缴计税方法。
一般计税方法的计算公式
当期应纳增值税税额=当期销项税额-当期进项税额(适用一般纳税人)
简易计税方法的计算公式
当期应纳增值税税额=当期销售额(不含增值税)*征收率(适用小规模纳税人)
扣缴计税方法的计算公式
扣缴计税方法=接收方支付的价款÷(1+税率)*税率
增值税的会计分录
(一)如果是小规模纳税人:
购入材料时:
借:原材料等(含税,增值税计入成本)
贷:银行存款等
销售货物(服务)时:
借:银行存款等
贷:主营业务收入
应交税费—应交增值税(无进销之分)
交纳增值税时:
借:应交税费—应交增值税
贷:银行存款
(二)如果是一般纳税人:
购进货物:
借:库存商品等
应交税费—应交增值税(进项税额)
贷:银行存款等
销售货物:
借:应收账款等
贷:主营业务收入
应交税费—应交增值税(销项税额)
当月发生的应交未交增值税额:
借:应交税费—应交增值税(转出未交增值税)
贷:应交税费—未交增值税
未交增值税在以后月份上交时:
借:应交税费—未交增值税
贷:银行存款
当月交纳当月增值税:
借:应交税费—应交增值税(已交税金)
贷:银行存款