-
资产类备抵科目有哪些类型
考试政策是很多考生和家长关心的事。备考会计类考试时,资产类备抵科目是常考的知识点,很多同学分不清有哪些。今天小编整理的就是常见的资产类备抵科目清单,累计折旧、坏账准备、商品进销差价等都有涵盖,复习时照着看很方便。感兴趣的朋友们和小编继续往下看吧
资产类的备抵科目包括:“累计折旧”、“短期投资跌价准备”、“坏账准备”、“商品进销差价”、“存货跌价准备”、“长期投资减值准备”、“固定资产减值准备”、“无形资产减值准备”等
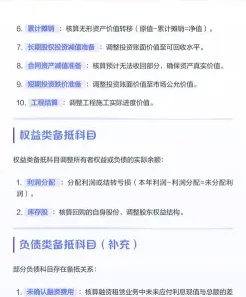
资产类备抵账户是用来抵减某一资产的数额,以求得该资产账户实有数额的账户。“累计折旧”账户就是一个典型的资产类备抵账户,它与“固定资产”账户之间的关系,就是调整与被调整的关系。备抵账户亦称“抵减账户”。它是作为被调整对象原始数额的抵减项目,以确定被调整对象实有数额而设置的独立账户。
补计提坏账准备的会计分录教程
对于确实无法收回的应收款项,应计提坏账准备,设置信用减值损失科目核算。对于补计提坏账准备,应如何做会计分录?
补计提坏账准备分录
借:信用减值损失
贷:坏账准备
坏账准备是资产类备抵账户,增加记贷方,减少记借方。坏账准备是指企业的应收款项(含应收账款、其他应收款等)计提的,是备抵账户。企业核算坏账损失时,采用备抵法。在备抵法下,企业每期末要估计坏账损失,设置“坏账准备”账户。备抵法是指采用一定的方法按期(至少每年末)估计坏账损失,提取坏账准备并转作当期费用;实际发生坏账时,直接冲减已计提坏账准备,同时转销相应的应收账款余额的一种处理方法。
信用减值损失是企业因购货人拒付、破产、死亡等原因无法收回,而遭受的损失。
提取坏账准备的计算
当期应提取的坏账准备=当期按应收款项计算应提坏账准备金额-坏账准备科目的贷方余额。
当期按应收款项计算应提坏账准备金额大于坏账准备科目的贷方余额,应按其差额提取坏账准备;如果当期按应收款项计算应提坏账准备金额小于坏账准备科目的贷方余额,应按其差额冲减已计提的坏账准备;如果当期按应收款项计算应提坏账准备金额为零,应将坏账准备科目的余额全部冲回。
企业提取坏账准备时,借记资产减值损失科目,贷记坏账准备科目。本期应提取的坏账准备大于其账面余额的,应按其差额提取;应提数小于账面余额的差额,借记坏账准备科目,贷记资产减值损失科目。
企业对于确实无法收回的应收款项,经批准作为坏账损失,冲销提取的坏账准备,借记坏账准备科目,贷记应收账款、其他应收款等科目。
已确认并转销的坏账损失,如果以后又收回,按实际收回的金额,借记应收账款、其他应收款等科目,贷记坏账准备科目;同时,借记银行存款科目,贷记应收账款、其他应收款等科目。
坏账准备科目期末贷方余额,反映企业已提取的坏账准备。
转回坏账准备的会计分录
第一步:撤销坏账
借:应收账款等
贷:坏账准备
第二步:收回账款
借:银行存款
贷:应收账款等