-
偿债能力指标分析
偿债能力指标是很多考生和家长关心的事。做生意要看现金流,还债能力怎么看,今天小编来说说这套实用的财务指标。偿债能力指标主要分两大部分,短期偿债看流动资产够不够覆盖流动负债,长期偿债看资本结构是否稳健。具体包括哪些指标、怎么计算、怎么看数值好坏,下面的内容一步步讲清楚。感到兴趣的网友们与小编一同了解吧
偿债能力指标是用于评估企业偿还债务能力的一系列财务比率。这些指标可以分为短期偿债能力指标和长期偿债能力指标。以下是主要的偿债能力指标:
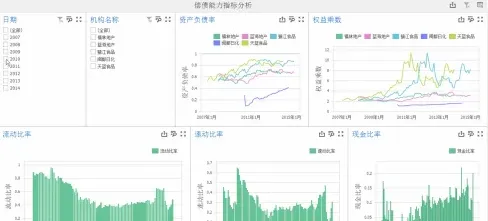
流动比率(Current Ratio)
流动资产与流动负债的比值。
反映企业用流动资产偿还短期债务的能力。
流动比率 = 流动资产 / 流动负债
速动比率(Quick Ratio)
(流动资产 – 存货)与流动负债的比值。
反映企业用速动资产(即除去存货的流动资产)偿还短期债务的能力。
速动比率 = (流动资产 – 存货) / 流动负债
现金比率(Cash Ratio)
现金及现金等价物与流动负债的比值。
反映企业用现金偿还短期债务的能力。
现金比率 = 现金及现金等价物 / 流动负债
现金流量比率(Cash Flow to Debt Ratio)
经营活动产生的现金流量净额与流动负债的比值。
反映企业用现金偿还短期债务的能力。
现金流量比率 = 经营活动产生的现金流量净额 / 流动负债
长期偿债能力指标
资产负债率(Debt to Assets Ratio)
总负债与总资产的比值。
反映企业的长期偿债能力。
资产负债率 = 总负债 / 总资产
产权比率(Debt to Equity Ratio)
总负债与股东权益的比值。
反映企业的长期偿债能力。
产权比率 = 总负债 / 股东权益
利息保障倍数(Interest Coverage Ratio)
(利润总额 + 利息费用)与利息费用的比值。
反映企业支付利息的能力。
利息保障倍数 = (利润总额 + 利息费用) / 利息费用
长期资本负债率(Long-term Debt to Capital Ratio)
非流动负债与长期资本(非流动负债 + 股东权益)的比值。
反映企业长期负债的比率。
长期资本负债率 = 非流动负债 / (非流动负债 + 股东权益)
这些指标可以帮助企业了解其财务状况,评估其偿债意愿和能力。不同的指标适用于评估不同类型的债务和企业的不同方面。企业在分析这些指标时应考虑其行业特点和经营环境
前欠货款偿还会计分录做法指南
企业购买原材料等货物还没有支付货款,就形成了企业的负债,对偿还前欠货款进行会计处理时,一般计入“应付账款”科目核算,具体的会计分录怎么写?
偿还前欠货款的会计分录
确认应付账款:
借:原材料/库存商品等
应交税费——应交增值税(进项税额)
贷:应付账款
偿还应付账款(无现金折扣):
借:应付账款
贷:银行存款/应付票据(开出商业汇票抵付时)
附有现金折扣条件的应付账款偿还时:
借:应付账款
贷:银行存款(实际偿还的金额)
财务费用(获得的现金折扣)
应付账款是什么?
应付账款是指企业因购买材料、商品或接受劳务供应等经营活动而应付给供应单位的款项。
企业的应付账款一般按应付金额入账,如果在应付账款中出现现金折扣条件,那企业应先按扣除现金折扣前的金额入账。实际付款获得现金折扣时,再冲减“财务费用”。
应交税费包括什么?
应交税费即企业根据税法规定应交纳的各种税费包括:增值税、消费税、城市维护建设税、资源税、企业所得税、土地增值税、房产税、车船税、土地使用税、教育费附加、印花税等等。