-
会计核算方法分类说明
教育解读是很多考生和家长关心的事。对会计核算方法的了解程度,直接关系到财务工作的质量。账户、复式记账、凭证、账簿、成本、财产清查、财务报告,这些环节构成了完整的核算体系。今天小编按流程顺序逐个介绍,适合刚入门或者想系统梳理知识的朋友参考。感兴趣的朋友和小编一起来了解一下吧
会计核算方法主要包括以下几种:
对会计核算的具体内容进行分类核算和监督。账户用于记录经济业务的增减变化及其结果。
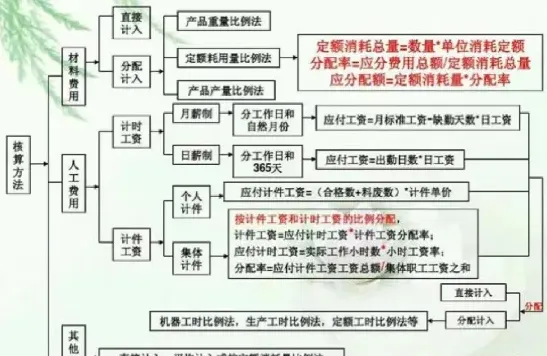
复式记账:
对所发生的每项经济业务,以相等的金额,同时在两个或两个以上相互联系的账户中进行登记。这种方法能够全面反映每一笔经济业务的来龙去脉,防止差错,并便于检查账簿记录的正确性和完整性。
填制和审核凭证:
为了审查经济业务是否合法、合理,保证账簿记录正确、完整,采用的一种专门方法。审核无误的会计凭证作为登记账簿的依据。
登记账簿:
根据审核无误的会计凭证,在会计账簿中分类、汇总地记录经济业务。
成本计算:
以成本为基础进行核算,将商品或服务的成本计入财务报表,以确定销售收入和利润。
财产清查:
对企业的财产物资进行清查、盘点,以确定其实存数,并与账面数进行核对,确保账实相符。
编制财务报告:
通过编制资产负债表、利润表、现金流量表等财务报表,向有关方面提供计算信息。
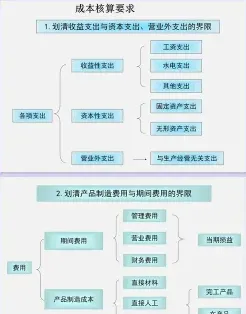
还有一些其他的会计核算方法,如:
现金基础会计法:按照现金的收支情况进行核算,只记录实际收入和支出的金额。
权责发生制会计法:按照业务发生的时间和责任的转移进行核算,将相关的收入和费用计入会计期间内的财务报表。
混合会计法:将现金基础会计法和权责发生制会计法相结合,既考虑现金的收支情况,也考虑业务的实际发生情况。
折旧会计法:对固定资产进行折旧核算,将固定资产的价值逐年分摊到财务报表中,以反映资产的实际价值变化。
摊销会计法:对长期资产和无形资产进行摊销核算,将这些资产的成本分摊到其使用寿命内的财务报表中。
会计资料分析利用:对会计核算的结果进行分析,为企业的经营管理提供决策依据。
不同的会计核算方法在运用范围、适用条件、会计科目设置、账务处理程序以及会计人员素质等方面有所不同。企业可以根据自身的实际情况和需求,选择适合的会计核算方法。
记账凭证审核技巧包括哪些方面和要点
会计工作繁多复杂,但是掌握技巧后,就可以大大提高工作效率。审核记账凭证时,有哪些技巧?
记账凭证的审核
记账凭证是登记账簿的依据,登记账簿前,必须对记账凭证进行审核,记账凭证的审核就是对原始凭证的再审核,主要审核以下几个方面:
(1)记账凭证上填写内容的真实性。记账凭证后是否附有原始凭证,原始凭证的张数与记账凭证上所写的张数是否一致、所记录的经济内容是否符合法律法规,记账凭证所记录的经济业务与所附原始凭证所反映的经济业务是否相符。
(2)记账凭证各项目的填写是否齐全,如日期、凭证编号、摘要、会计科目、金额、所附原始凭证张数及有关人员签章等。
(3)记账凭证上会计科目填写是否正确,借贷双方的会计科目是否正确,账户对应关系是否清晰,所使用的会计科目及其核算内容是否符合国家统一的会计制度的规定等。
(4)记账凭证上填写的金额是否准确,与原始凭证上的金额是否对应一致,结果是否准确。同时还要核查记账凭证汇总表上的金额与记账凭证的金额是否相等。
(5)记账凭证的书写是否正确。文字与数字是否填写清晰、工整。
(6)及时更正错误。在审核过程中发现记账凭证有错误要分情况改正错误,如果入账前发现记账凭证填制有错误或者不符合要求的,需要由填制人员重新填制。如果入账后发现记账凭证填写有错误,应该查明原因,按规定的方法及时更正。
企业销售部门工资会计分录规范做法
在生活中无论是什么类型的公司,都分设了不同的部门,有管理部门、人事部门、销售部门等,那销售部门管理人员的工资该怎么做会计分录?
销售部门管理人员的工资分录
销售部门管理人员工资计入销售费用科目,具体会计分录如下:
提取时:
借:销售费用-工资
贷:应付职工薪酬
发放时:
借:应付职工薪酬
贷:银行存款
应交税费-个人所得税等
制造企业销售人员的工资分录
如果销售部门单独设置,则在计提时:
借:销售费用
贷:应付职工薪酬
如果销售部门未单独设置,则在计提时:
借:管理费用
贷:应付职工薪酬
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。
销售费用是指与销售商品活动有关的费用,但不包括销售商品成本和劳务成本,属于主营业务成本。企业应当通过“销售费用”科目核算销售费用的发生和结转。本账户借方登记企业发生的各项销售费用,贷方登记期末转入“本年利润”账户的销售费用。结转后,“销售费用”科目应无余额,“销售费用”科目应按销售费用的费用项目进行明细核算。对于有独立销售机构(如销售部、管理部)的工业企业,其独立销售机构发生的一切费用均计入销售费用。工业企业未设立独立的销售机构,销售费用很少的,可以按规定纳入管理费用。