-
医保费用报销规则及不能报销情形
费用报销问题在日常生活中很常见。医保不是万能的,有些医疗支出需要自己承担,今天小编就来说清楚。超出医保目录的治疗、个人购买的保健品、在非定点机构的一般就诊,这些都属于不能报销的范围。了解这些规定,就诊更心里有数。感兴趣的小伙伴们跟着小编来看一下吧
根据提供的信息,以下是一些不能报销的医疗费用情形:
超出医保目录的药品或治疗项目不能报销。
非医学必要的治疗项目:
如美容、减肥、塑形等。
非法医疗机构提供的治疗:
非法医疗机构的治疗或药品不能报销。
个人消费品:
如保健品、营养品、维生素等不属于医疗费用范畴。
个人自费项目:
医保范围之外的医疗费用需个人承担。
不符合医疗保险规定的费用:
如报销比例、金额上限、范围等限制。
非定点医疗机构就医:
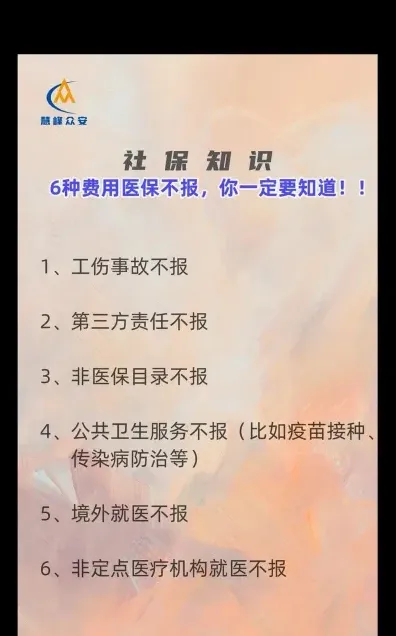
除急诊外,在非医保定点医疗机构发生的费用不能报销。
第三方责任造成的伤害:
如交通事故、医疗事故等,由第三方负责的费用医保不报销。
非紧急情况下自行就医:
未指定医院就医或不办理转诊单的费用。
自购药品:
非医保规定的自购药品不能报销。
特定服务费用:
如空调费、电视费、电话费、婴儿保温箱费等。
非疾病治疗项目:
如各种预防和保健诊疗项目、医疗咨询和医疗鉴定费等。
境外就医:
在国外或港、澳、台地区发生的医疗费用不能报销。
工伤事故:
应由工伤保险承担的费用,医保不再重复报销。
请注意,这些信息可能随政策更新而变化,具体情况建议咨询当地医保部门
企业销售部门工资会计分录规范做法
在生活中无论是什么类型的公司,都分设了不同的部门,有管理部门、人事部门、销售部门等,那销售部门管理人员的工资该怎么做会计分录?
销售部门管理人员的工资分录
销售部门管理人员工资计入销售费用科目,具体会计分录如下:
提取时:
借:销售费用-工资
贷:应付职工薪酬
发放时:
借:应付职工薪酬
贷:银行存款
应交税费-个人所得税等
制造企业销售人员的工资分录
如果销售部门单独设置,则在计提时:
借:销售费用
贷:应付职工薪酬
如果销售部门未单独设置,则在计提时:
借:管理费用
贷:应付职工薪酬
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。
销售费用是指与销售商品活动有关的费用,但不包括销售商品成本和劳务成本,属于主营业务成本。企业应当通过“销售费用”科目核算销售费用的发生和结转。本账户借方登记企业发生的各项销售费用,贷方登记期末转入“本年利润”账户的销售费用。结转后,“销售费用”科目应无余额,“销售费用”科目应按销售费用的费用项目进行明细核算。对于有独立销售机构(如销售部、管理部)的工业企业,其独立销售机构发生的一切费用均计入销售费用。工业企业未设立独立的销售机构,销售费用很少的,可以按规定纳入管理费用。
职工意外保险费会计分录填写方法
对于企业职工发生的意外保险费,可计入管理费用——保险费科目核算,相关的会计分录应如何编制?
职工意外保险费分录
职工意外保险费计入管理费用——保险费 ,具体分录:
借:管理费用——保险费
贷:银行存款/库存现金
管理费用包括什么明细科目?
管理费用是指企业行政管理部门为组织和管理生产经营活动而发生的各种费用,属于期间费用,主要包括:
工资、职工福利费、折旧费、办公费、差旅费、运输费、保险费、租赁费、修理费、咨询费、诉讼费、排污、绿化费、物料消耗、低值易耗品摊销、无形资产摊销、长期待摊费用摊销、坏帐准备、技术开发费、技术转让费、业务招待费、工会经费、职工教育经费、社会统筹保险费、劳动保险费、税金、土地使用费、土地损失补偿费、存货跌价及盘亏损失、水电费取暖费、仓库经费、会议费、会议费、审计费、董事会费、上级管理费、提取的新增效益工资、住房公积金等。
企业应通过“管理费用”科目,核算管理费用的发生和结转情况。该科目借方登记企业发生的各项管理费用,贷方登记期末转入“本年利润”科目的管理费用,结转后该科目应无余额。该科目按管理费用的费用项目进行明细核算。