-
会计电算化专业解读
专业解读是很多考生和家长关心的事。会计电算化作为财务领域的重要概念,近几年被提到的频率越来越高。小编在整理专业资料时发现,会计电算化是指借助计算机和相关应用软件,对会计业务各环节进行自动化处理的过程。从数据录入、凭证管理到账务核算、报表生成,全都可以由系统自动完成。这种方式大大提升了会计工作的效率和准确性,是会计行业发展的主流方向。感兴趣的网友们跟着小编一起来看一下吧
会计电算化是利用计算机技术和相关软件对会计信息进行采集、处理、存储、提取、传输、报表计算和编制,以及账户管理的一系列过程。它旨在通过电子计算机系统自动化完成会计工作的各个环节,以提高会计工作的效率和准确性,减少人为错误,并便于会计信息的查询和分析。会计电算化的发展是会计行业的一次革命,对会计工作的各个方面都产生了深刻影响。
会计电算化的主要特点包括:
计算机处理数据的速度远超手工操作。
数据处理精准:
计算机可以减少人为错误,提高数据处理的准确性。
环节监控严格:
会计电算化系统可以设置严格的权限和审计跟踪。
可靠性高:
系统可以持续稳定运行,减少因硬件或软件故障导致的会计错误。
提高工作效率:
自动化处理减少了会计人员的工作量,使他们能够专注于更复杂的任务。
会计核算全面自动化:
从凭证录入到报表生成,大部分会计工作都可以由系统自动完成。
降低财务风险:
减少了人为操作失误和数据纰漏的可能性,从而降低了企业的财务风险。
支持决策:
提供及时准确的财务信息,帮助管理层做出更好的决策。
会计电算化不仅包括会计软件的开发和应用,还涉及计算机网络、数据库、信息系统等技术在会计实务中的应用。它已经成为现代企业会计工作的必备技术手段,对于提高企业的财务管理水平和决策能力具有重要意义
建筑施工用电组织设计编制教程
编制用电组织设计需要遵循以下步骤和要点:
1. 了解用电需求与峰谷时段
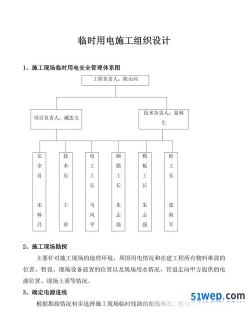
分析用电需求,了解用电的峰谷时段,以便制定合理的用电计划。
2. 管理企业系统
确保能源使用的优化效果,通过使用节能设备和相关措施减少能源浪费。
3. 电力系统可视化
建立电力系统可视化管理体系,方便操作员管理用电。
4. 利用云计算技术
将企业内部数据共享,提升用电效率。
5. 建立电能数据交换平台
通过平台了解企业用电现状,便于能源管理人员监控。
6. 培训用电人员
对用电人员进行科学、合理、安全的用电培训,提高用电效率。
临时用电施工组织设计要求
编制依据
国家、行业、地方及企业相关规范、标准及文件。
工程概况
简要介绍工程规模、结构形式、地理位置、拟布置的临时设施及附近相关用电信息。
总体部署
进行现场勘测,规划部署项目临时用电情况,包括电源进线、变压器数量及位置、配电箱配置、电源搭接、线路走向、电缆布设及备用电源需求等。
现场临时用电计算
针对不同区域、设施的用电需求计算,确定用电设施配置数量及备用电源数量。
临时用电配电系统
包括配电箱、电缆、接地装置等的计算与设计。
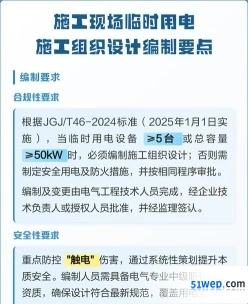
安全用电措施
包括系统接地、防雷装置布置、安全用电措施、防护措施和防火措施。
应急救援预案
制定应急救援预案,确保在紧急情况下能够及时响应。
施工用电组织设计要点
编制依据
国家、行业、地方及企业相关规范、标准及文件。
工程概况
简要介绍工程规模、结构形式、地理位置、拟布置的临时设施及附近相关用电信息。
总体部署
进行现场勘测,根据现场情况,规划部署项目临时用电情况,包括电源进线、变压器数量及位置、配电箱配置、电源搭接、线路走向、电缆布设及备用电源需求等。
现场临时用电计算
针对不同区域、设施的用电需求计算,确定用电设施配置数量及备用电源数量。
临时用电配电系统
包括配电箱、电缆、接地装置等的计算与设计。
安全用电措施
包括系统接地、防雷装置布置、安全用电措施、防护措施和防火措施。
应急救援预案
制定应急救援预案,确保在紧急情况下能够及时响应。
注意事项
编制的用电组织设计应由工程技术人员编制,并由技术负责人审核,经主管部门批准后方可实施。
设计中应包含用电设备的总容量计算、配电系统的设计、接地与防雷装置布置、用电安全措施等。
设计完成后,应在封面标明工程名称、施工单位、编制日期及编制人、审核人、批准人的签章。
以上步骤和要点可以帮助您编制一个系统化、科学合理的用电组织设计。
企业销售部门工资会计分录规范做法
在生活中无论是什么类型的公司,都分设了不同的部门,有管理部门、人事部门、销售部门等,那销售部门管理人员的工资该怎么做会计分录?
销售部门管理人员的工资分录
销售部门管理人员工资计入销售费用科目,具体会计分录如下:
提取时:
借:销售费用-工资
贷:应付职工薪酬
发放时:
借:应付职工薪酬
贷:银行存款
应交税费-个人所得税等
制造企业销售人员的工资分录
如果销售部门单独设置,则在计提时:
借:销售费用
贷:应付职工薪酬
如果销售部门未单独设置,则在计提时:
借:管理费用
贷:应付职工薪酬
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。
销售费用是指与销售商品活动有关的费用,但不包括销售商品成本和劳务成本,属于主营业务成本。企业应当通过“销售费用”科目核算销售费用的发生和结转。本账户借方登记企业发生的各项销售费用,贷方登记期末转入“本年利润”账户的销售费用。结转后,“销售费用”科目应无余额,“销售费用”科目应按销售费用的费用项目进行明细核算。对于有独立销售机构(如销售部、管理部)的工业企业,其独立销售机构发生的一切费用均计入销售费用。工业企业未设立独立的销售机构,销售费用很少的,可以按规定纳入管理费用。