-
会计需要计提的科目清单
哪些会计科目需要计提是很多财务工作者关心的事。会计处理中涉及计提的内容不少,坏账准备用来应对应收账款可能收不回来的情况,折旧费用和无形资产摊销分别对应固定资产和无形资产的价值损耗。今天小编整理的就是需要计提的会计科目完整清单,除了资产类的减值和摊销科目,负债类的税费和薪酬科目也都有列示,内容比较全面。感到兴趣的网友们跟着小编一同了解吧
在会计实务中,通常需要计提的科目主要包括以下几类:
坏账准备:用于应对可能无法收回的应收账款。
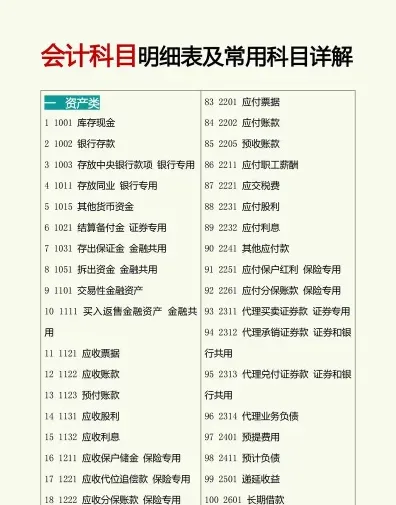
折旧费用:固定资产在使用过程中因磨损或贬值而计提的费用。
无形资产摊销:如专利、商标等无形资产在使用中按相关规定摊销的费用。
预付款项:企业预先支付给供应商的款项,需要根据受益期进行分摊。
损益类科目
税金及附加:企业定期支出的税费,如增值税、附加税等。
应交税费:根据税法规定应缴纳的税款,如增值税、所得税等。
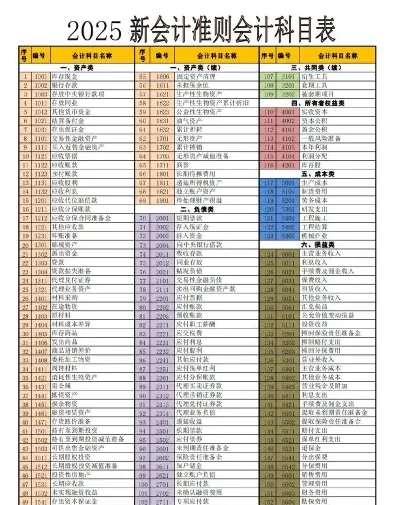
应付职工薪酬:包括员工工资、福利等,需要按期计提并缴纳。
累计折旧与累计摊销:固定资产和无形资产的累计折旧与摊销费用。
长期待摊费用摊销:长期待摊费用按受益期限进行摊销的费用。
其他特定科目
预提费用:提前支付但尚未发生的费用,如租金等,需要根据实际情况计提。
递延收入:客户提前支付的服务费用,需要根据实际服务情况逐步确认为收入。
应计费用:已发生但尚未支付的费用,需要根据费用发生时间计提。
资产减值准备:当资产价值下跌或不符合预期回报时,需要计提资产减值准备。
计提的目的是为了更准确地反映企业的财务状况和经营成果,确保会计信息的真实性和可比性。计提时,企业会根据相关会计准则和财务报告要求,编制相应的会计分录。
计提财务费用的具体账务处理流程
财务费用通常是指企业为筹集生产经营所需资金等而发生的费用,核算时一般会涉及到应付利息等科目,相应的账务处理怎么做?
财务费用的会计分录
发生时,
借:财务费用
贷:银行存款(支付短期借款利息、银行手续费等)
应付利息(计提短期或长期借款利息)
期末结转到本年利润时,
借:本年利润
贷:财务费用
什么是财务费用?
财务费用是指企业为筹集生产经营所需资金等而发生的费用。包括企业生产经营期间发生的利息支出(减利息收入)、汇兑损益(有的企业如商品流通企业、保险企业进行单独核算,不包括在财务费用)、金融机构手续费,企业发生的现金折扣或收到的现金折扣等。但在企业筹建期间发生的利息支出,应计入开办费;为购建或生产满足资本化条件的资产发生的应予以资本化的借款费用,在“在建工程”、“制造费用”等账户核算。
应付利息是什么?
应付利息是指企业按照合同约定应支付的利息,包括吸收存款,分期付息到期还本的长期借款,企业债券等应支付的利息。本科目可按存款人或债权人进行明细核算。应付利息与应计利息的区别:应付利息属于借款,应计利息属于企业存款。
本年利润是什么?
本年利润是指企业某个会计年度净利润(或净亏损),它是由企业利润组成内容计算确定的,是企业从公历年1月份至12月份逐步累计而形成的一个动态指标。