-
进出口退税申报流程全解析
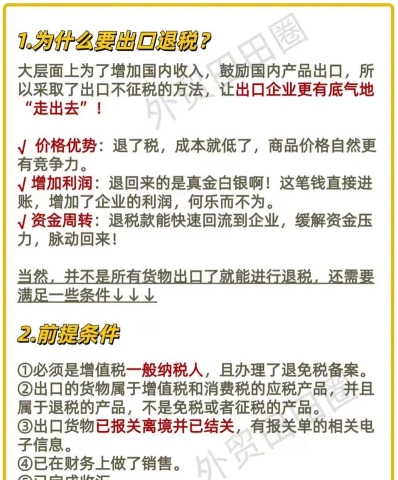
进出口退税申报涉及的环节比较多,企业在操作时容易遇到各种问题。出口货物备案、退税表格填写、申报材料提交、审核进度查询,这些流程如果不清楚,申报效率就会大打折扣。今天小编整理的就是进出口退税申报的全流程指南,帮你快速掌握各个环节的操作要点。感兴趣的朋友们和小编一同来下文看看吧
进出口退税的申报流程通常包括以下几个步骤:
出口货物报关单
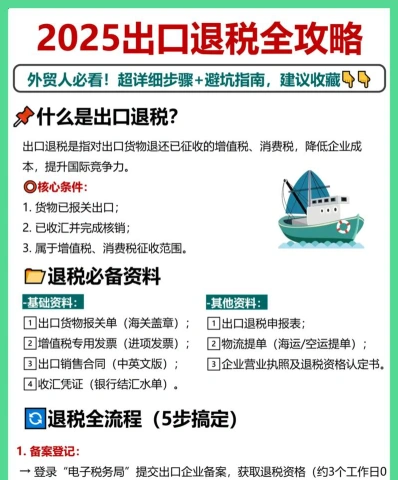
出口货物装箱单
出口合同
对外支付结算单据
出口商品专用发票
退税率
营业执照和税务登记证
其他根据税务机关要求提供的材料
填写申报表格
使用电子税务局或税务局指定的软件填写出口退(免)税备案表、出口货物退税申报表等。
提交申报材料
将填写好的退税申报表格和相关材料提交给当地税务局。
审核申报材料
税务局对提交的材料进行审核,包括出口货物的真实性和合法性,以及退税金额的计算是否正确。
办理退税
审核通过后,税务局将退税款打入企业指定的银行账户。
领取退税款
企业到指定银行领取退税款,或通过网银进行转账。
请注意,具体的申报流程和所需材料可能因地区和政策变动而有所不同,建议直接咨询当地税务局或通过电子税务局获取最新信息。
报刊订阅费的会计处理方法
报刊订阅费的会计分录
借:管理费用
贷:库存现金/银行存款
什么是管理费用?
管理费用是企业行政管理部门为组织和管理生产经营活动而发生的各种费用。企业应通过“管理费用”科目,核算管理费用的发生和结转情况。该科目借方登记企业发生的各项管理费用,贷方登记期末转入“本年利润”科目的管理费用,结转后该科目应无余额。
什么是银行存款?
根据我国现金管理制度的规定,每一企业都必须在中国人民银行或专业银行开立存款户,办理存款、取款和转账结算,企业的货币资金,除了在规定限额以内,可以保存少量的现金外,都必须存入银行。企业的银行存款主要包括:结算户存款、信用证存款、外埠存款等。在会计中,银行存款属于资产类,期末余额就在借方。
库存现金的账务处理怎么做?
库存现金的主要账务处理包括有:
1、本科目核算企业的库存现金。
2、企业增加库存现金,借记本科目,贷记“银行存款、其他应付款”等科目;减少库存现金做相反的会计分录,将库存现金反映在贷方。
3、企业应当设置“现金日记账”,根据收付款凭证,按照业务发生顺序逐笔登记。每日终了,应当计算当日的现金收入合计额、现金支出合计额及结余额,将结余额与实际库存额核对,做到账实相符。
4、本科目期末借方余额,反映企业持有的库存现金。
毕业证书验证方式有哪些
要查询毕业证书的真伪,您可以按照以下步骤操作:
1. 访问中国高等教育学生信息网(学信网)官方网站。
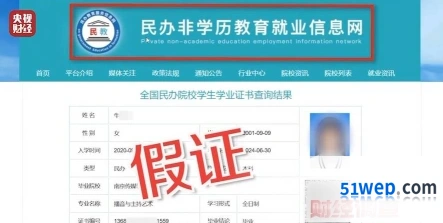
2. 在首页选择“学历查询”服务。
3. 根据您的需求选择“本人查询”或“零散查询”。
如果您是毕业生本人,通常需要先进行注册,然后登录。
如果您需要查询非本人的毕业证书,您可能需要提供证书编号和姓名,并可能需要支付一定的费用。
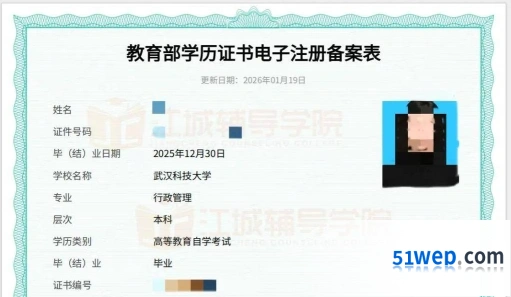
4. 登录后,在查询页面输入毕业证书的相关信息,如证书编号和姓名。
5. 核对查询结果中的学校名称、专业、学位等信息与您的实际情况是否相符。
6. 如果查询结果显示的信息与您的毕业证信息完全一致,那么您的毕业证很可能是真实的。
请注意,以上步骤适用于中国大陆地区正规毕业的毕业证书。如果您是在其他地区或国家获得的毕业证书,可能需要通过当地的教育认证机构或官方网站进行查询。