-
2024年外贸运输知识详解
专业解读是很多考生和家长关心的事。很多人在了解外贸运输时,不知道从哪里入手。小编认为,外贸运输主要包含三大板块:作用、特点和涉及的机构。促进国际贸易、支持经济发展是它的主要作用,而储运一体化、风险较大则是它的显著特点。今天就来系统说说外贸运输的基本情况。感到兴趣的小伙伴们和小编了解了解哦
外贸运输是指将货物从一个国家或地区运送到另一个国家或地区的过程,它是国际贸易的重要组成部分。以下是外贸运输的主要作用、特点以及涉及的机构:
外贸运输的作用
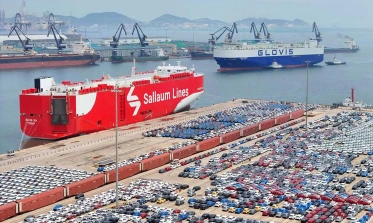
促进国际贸易:外贸运输使企业能够跨越国界销售产品,实现全球市场的拓展。
支持经济发展:通过高效的货物运输,外贸运输支持了全球经济的增长和跨国贸易的进行。
外贸运输的特点
储运一体化:外贸运输不仅涉及货物的运输,还包括储存和配送。
路线长、环节多:货物运输可能涉及多个国家和地区,流程复杂。
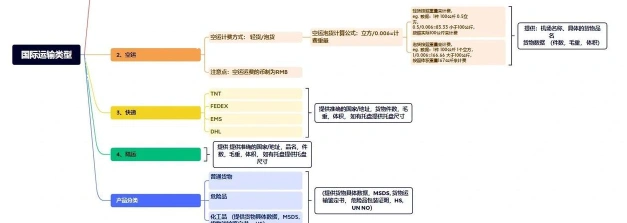
涉及面广、情况复杂多变:不同的货物属性和目的地国家要求不同的物流方案。
时间性强、风险较大:货物运输需要快速响应,同时面临各种风险,如运输延误和货物损失。
外贸运输涉及的机构
承运人:负责实际运输货物的实体,如船运公司、航空公司等。
货运代理人:作为运输中间人,帮助货主和承运人之间协调运输事宜。
外贸物流企业:提供包括运输、报关、清关、配送等在内的综合物流服务。
外贸运输对于全球化经济至关重要,它不仅关乎货物的流通,也影响到国际贸易的效率和成本。
国际货运代理的会计分录怎么写
国际货运代理通常是指国际货运代理组织接受进出口货物收货人、发货人的委托,以委托人或自己的名义,为委托人办理国际货物运输及相关业务,并收取劳务报酬的企业。对于国际货运代理业务,应如何做会计分录?
国际货运代理的会计分录
1、取得收入时,
借:银行存款
贷:主营业务收入—国际货运代理取得收入
2、结转国际货运代理取得收入对应的成本支出时,
借:主营业务成本
贷:劳务成本
累计折旧
银行存款
国际货运代理费用可以计入所购进货物的成本里面。
借:库存商品-XX商品-运费
应交税费-应交增值税-进项税额
贷:应付账款等
主营业务成本是指企业销售商品、提供劳务等经营性活动所发生的成本。企业一般在确认销售商品、提供劳务等主营业务收入时,或在月末,将已销售商品、已提供劳务的成本转入主营业务成本。
企业应当设置“主营业务成本”科目,按主营业务的种类进行明细核算,用于核算企业因销售商品、提供劳务或让渡资产使用权等日常活动而发生的实际成本,借记该科目,贷记“库存商品”、“劳务成本”等科目。期末,将主营业务成本的余额转入“本年利润”科目,借记“本年利润”,贷记该科目,结转后,“主营业务成本”科目无余额。
什么是主营业务收入?
主营业务收入是指企业从事本行业生产经营活动所取得的营业收入。根据各行业企业所从事的不同活动而有所区别,如工业企业的主营业务收入指产品销售收入;发零售贸易业企业的主营业务收入指商品销售收入;房地产业企业的主营业务收入指房地产经营收入;建筑业企业的主营业务收入指工程结算收入;交通运输业企业的主营业务收入指交通运输收入;批其他行业企业的主营业务收入指经营收入。企业在填报主营业务收入时,一般根据企业会计“损益表”中有关主营业务收入指标的上年累计数填写。