-
运输赔偿如何开具发票
教育解读相关的内容,报考须知是很多考生和家长关心的事。运输赔偿如果需要开票,具体的操作步骤是什么呢,这是不少人都会遇到的问题。今天小编整理的就是运输赔偿开票的完整流程,金额怎么确认、发票类型怎么选、信息怎么录入、怎么核对打印,这些都有详细说明。感到兴趣的朋友和小编一同来下文看看吧
运输赔偿的开票通常需要遵循以下步骤进行:
根据赔偿协议或合同,明确赔偿金额。
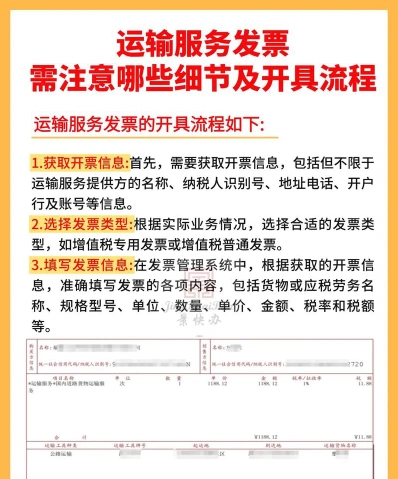
选择开票类型:
根据赔偿原因,选择增值税普通发票或增值税专用发票。
准备开票信息:
准备赔偿方和被赔偿方的名称、纳税人识别号、地址电话、开户行及账号等信息。
开具发票:
在增值税发票管理系统中进行开票操作,录入上述信息,并选择合适的发票代码、号码和开票日期。
确认发票:
开票后,核对发票信息是否准确无误。
发票打印:
将开出的发票打印出来,并加盖财务章和发票专用章。
发票交付:
将打印好的发票交付给被赔偿方。
登记存档:
将开出的发票进行登记存档,以便后续核对和审计。
在开具赔偿发票时,必须遵守国家税收法律法规,确保发票的真实性和合法性。同时,赔偿方和被赔偿方在签订赔偿协议或合同时应明确赔偿金额和开票要求,以避免后续争议。
需要注意的是,如果赔偿是由于运输过程中商品损坏引起的,且赔偿方是一般纳税人,可能需要开具增值税发票。赔偿不适用《发票管理办法》,因为不存在真实的交易行为,所以不应开具不具有真实交易业务活动的发票。在这种情况下,公司可以与运输方签订赔偿协议,或者通过法院出具调解书,以收据的形式收取赔款,并由当事人签字确认。
增值税专用发票规格型号必填吗 开票要求解析
发票的规格型号不是必填项。增值税专用发票规格型号栏不填不影响增值税专用发票的正常认证。没有看到发票的票样,如果在货物栏填写了规格和型号也是可以的,可以收下。如果货物栏也没有规格、型号,则需要退回开票方重新开具。
开具发票时,应注意以下内容:
1、合法发票,必须明确标明发票类型,发票号码,代购税专用发票的发票代码,购买方和销售方的纳税人识别号;
2、发票金额、税额必须正确,货物名称、规格型号和单位,价格、数量必须按交易实际情况填写;
3、开票时间和交易时间要一致;
4、购买方性质要完整;
5、发票上的购买方要与实际购买人符合;
6、发票上应填写正确的纳税人识别号、名称;
7、发票上的税率和税额,要与交易情况相符;
8、发票上的金额必须为本位币。
会计分录编制:赔偿金收支处理
企业会计人员核算赔偿金业务时,一般分为收到赔偿金及支付赔偿金的会计分录处理。
赔偿金分录
收到赔偿金:
借:银行存款或库存现金
贷:其他应收款
支付赔偿金
借:营业外支出—赔偿金
贷:银行存款或库存现金
其他应收款、营业外支出是什么?
其他应收款是指企业除应收票据、应收账款、预付账款、应收股利和应收利息以外的其他各种应收及暂付款项。其主要内容包括应收的各种赔款、罚款,如因企业财产等遭受意外损失而向有关保险公司收取的赔款等;应收的出租包装物租金;应向职工收取的各种垫付款项,如为职工垫付的水电费、应由职工负担的医药费;存出保证金,如租入包装物支付的押金;其他各种应收、暂付款项。
营业外支出核算企业发生的各项营业外支出,包括非流动资产处置损失、非货币性资产交换损失、债务重组损失、公益性捐赠支出、非常损失、盘亏损失等。
非流动资产处置损失属于损益类的科目,在编制利润表时这些科目如果有本期发生额,要填在利润表中。“非流动资产处置损失”是营业外支出的明细科目,在损益表中计入“营业外支出”,“营业外支出”下方会单独列示“非流动资产处置损失”,但是包括在“营业外支出”项目中。
非货币资产交换损失,指在非货币资产交换中换出资产为固定资产、无形资产的,换入资产公允价值小于换出资产账面价值的差额,扣除相关费用后计入营业外支出的金额。
债务重组损失,指重组债权的账面余额与受让资产的公允价值、所转股份的公允价值、或者重组后债权的账面价值之间的差额。
公益性捐赠支出,指企业对外进行公益性捐赠发生的支出。
非常损失,指企业对于因客观因素(如自然灾害等)造成的损失,在扣除保险公司赔偿后计入营业外支出的净损失。
盘亏损失,主要指对于固定资产清查盘点中盘亏的固定资产,查明原因并报经批准计入营业外支出的损失。