-
本年利润的定义和结转
会计基础知识是很多考生和家长关心的事。本年利润是指企业在某个会计年度内的净利润或净亏损,是通过收入与费用相减得到的。今天小编就来科普本年利润的相关知识,包括它的计算公式、组成部分以及在会计期末的结转方法,帮助大家打好会计基础,为后续学习财务报表做准备。感到兴趣的小伙伴们与小编一起看看吧
本年利润是指企业在某个会计年度内(即公历年1月份至12月份)的净利润或净亏损。它是通过计算企业在该会计年度内所有收入和费用差额得出的一个动态指标。具体来说,本年利润的计算公式如下:
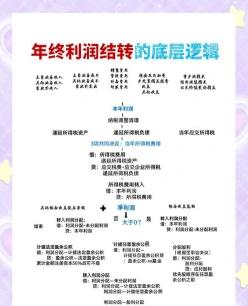
本年利润 = 营业收入 – 营业成本 – 税金及附加 – 销售费用 – 管理费用 – 财务费用 – 资产减值损失 + 公允价值变动损益 + 投资收益 + 营业外收入 – 营业外支出 – 所得税费用
这个指标反映了企业在该会计期间的经营成果,是评价企业绩效和做出决策的重要依据。会计期末,企业通常将本年实现的净利润转入“利润分配”科目,结转后,“本年利润”科目通常无余额
业务招待费会计分录说明
企业进行业务洽谈时,一般会发生业务招待费,作为会计人员,应对发生的费用支出进行入账处理。对于业务招待费,应如何做会计分录?
发生业务招待费的分录
借:管理费用
贷:银行存款
期末:
借:本年利润
贷:管理费用
业务招待费税前扣除
在《中华人民共和国企业所得税法实施条例》(中华人民共和国国务院令第512号)第四十三条规定:“企业发生的与生产经营活动有关的业务招待费支出,按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。
管理费用会计核算
管理费用是指企业为组织和管理生产、开发、经营而发生的各种费用。主要核算企业为组织和管理生产经营发生的其他费用。包括:企业在筹建期间内发生的开办费、行政管理部门发生的费用(包括:固定资产折旧费、修理费、办公费、水电费、差旅费、管理人员的职工薪酬等)、财产保险费、业务招待费、技术转让费、研究费用、相关长期待摊费用摊销、聘请中介机构费、咨询费(含顾问费)、诉讼费等。企业生产车间和行政部门发生的“固定资产“费用等后续费用也计入管理费用。
财务费用利息收入如何记账,一文讲清楚
企业经营过程中,对财务费用利息收入进行会计核算时,应在贷方登记财务费用——利息收入科目,借方计入银行存款科目。具体应如何做账?
财务费用利息收入相关的会计分录
1、收到利息收入
借:银行存款
贷:财务费用——利息收入(红字)
2、结转财务费用
借:本年利润
贷:财务费用——利息收入
财务费用是什么?
财务费用是指企业为筹集生产经营所需的资金等而发生的相关费用。包括利息支出、汇兑损益和相关的手续费用。
“财务费用”科目的审核计算规则是:每发生的一笔财务费用,借方登记财务费用,贷方登记相关对应科目;对于应冲减财务费用的利息收入、汇兑收益,则借记相关对应科目,贷记财务费用;期末应将财务费用的余额转入“本年利润”科目。在利润表中,仅设“财务费用”项目反映企业发生的财务费用,再根据“财务费用”科目的发生额,即期未结转的余额分析填列。
财务费用的相关会计分录
发生时
借:财务费用
贷:银行存款(支付短期借款利息、银行手续费等)
应付利息(计提短期或长期借款利息)
期末结转到本年利润
借:本年利润
贷:财务费用
利息收入的记账凭证如何填制?
1、若利息为银行存款利息,则计入财务费用。财务费用属于期间费用,发生额在借方反映,如果是是冲减费用的,要在借方用负数(红字)反映。软件一般用负数,手工账一般用红字。
借:银行存款
贷:财务费用
2、若利息非银行存款利息,则计入应收利息。
(1)应收利息科目核算企业发放贷款、持有至到期投资、可供出售金融资产、存放中央银行款项等应收取的利息。
(2)应收利息科目应当按照借款人或被投资单位进行明细核算。
当企业确认应收利息时:
借:应收利息
贷:投资收益