-
流动比率的定义与计算方法
金融常识是很多考生和家长关心的事。分析企业财务状况时,流动比率是一个经常被用到的指标。今天小编要说的就是流动比率是什么以及它有什么作用。流动比率等于流动资产除以流动负债,用来衡量企业用流动资产偿还短期债务的能力,下面会具体解释这个指标的分析方法和注意事项。感到兴趣的网友与小编一同来下文看看吧
流动比率是衡量企业短期偿债能力的一个重要财务指标,它表示企业流动资产与流动负债的比率,用来评估企业用其流动资产(如现金、应收账款、存货等)来偿还短期债务的能力。流动比率的计算公式如下:
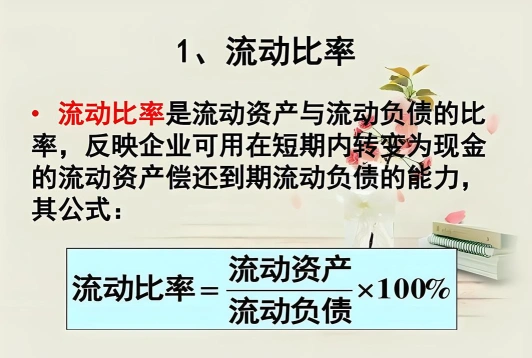
流动比率 = 流动资产 / 流动负债
流动比率越高,通常意味着企业的短期偿债能力越强,能够更有效地应对短期债务到期。然而,流动比率过高也可能表明企业有过多的资金滞留在流动资产上,如存货积压或应收账款增多,这可能会影响资金的使用效率和企业的筹资成本。
需要注意的是,流动比率只是评估企业短期偿债能力的一个方面,还需要结合其他财务指标和企业的具体情况来进行全面分析。
您我很乐意继续帮助您
银行贷款如何写会计分录指南
企业发生的银行贷款业务,可通过设置短期借款科目、银行存款进行核算,相关的会计分录怎么做?
银行贷款如何做会计分录?
取得短期借款时
借:银行存款
贷:短期借款
期末计提利息
借:财务费用
贷:应付利息
归还短期借款利息
借:应付利息(归还已经预提的利息)
贷:银行存款
或者
借:财务费用(利息没有预提,直接支付)
贷:银行存款/库存现金
归还短期借款本金
借:短期借款
贷:银行存款
短期借款是什么?
短期借款是指企业从银行或其他金融机构借入的1年以下(含1年)的各种借款。
为了核算企业的短期借款,应设置“短期借款”科目。对于取得借款的本金数额,应在贷方登记;偿还借款的本金数额,应在借方登记。余额记贷方,表示尚未偿还的借款本金数额。
银行存款是什么?
银行存款是企业存入银行或其他金融机构的货币资金。企业根据业务需要,在其所在地银行开设账户,运用所开设的账户,进行存款、取款以及各种收支转账业务的结算。
根据我国现金管理制度的规定,每一企业都必须在中国人民银行或专业银行开立存款户,办理存款、取款和转账结算,企业的货币资金,除了在规定限额以内,可以保存少量的现金外,都必须存入银行。
企业的银行存款主要内容:结算户存款、信用证存款、外埠存款等。银行存款的收支业务由出纳员负责办理。每笔银行存款收入和支出业务,都须根据经过审核无误的原始凭证编制记账凭证。
银行存款属于资产类。期末余额就在借方。在会计分录中,借方表示增加。贷方表示减少。
应付利息计提与支付的会计分录
应付利息是指企业按照合同约定应支付的利息,包括吸收存款,分期付息到期还本的长期借款,企业债券等应支付的利息。对于应付利息业务,应如何做会计分录?
应付利息的会计分录
1、如果是短期借款计提利息时,那么其具体的会计分录如下:
借:财务费用/制造费用/在建工程/研发支出等
贷:应付利息
2、如果是长期借款计提利息时,那么其具体的会计分录如下:
借:财务费用/制造费用/在建工程/研发支出等
贷:应付利息
长期借款——利息调整
3、如果是公司债券计提利息时,那么其具体的会计分录如下:
借:财务费用/制造费用/在建工程/研发支出等
贷:应付利息
应付债券——利息调整
4、实际支付时,其具体的会计分录如下:
借:应付利息
贷:银行存款等
银行存款属于资产类会计科目。为了反映和监督企业银行存款的收入、支出和结存情况,企业应当设置“银行存款”科目,借方登记企业银行存款的增加,贷方登记银行存款的减少,期末借方余额反映期末企业实际持有的银行存款的金额。
应付利息相关账务处理
1、资产负债表日,应按摊余成本和实际利率计算确定的利息费用,借记“在建工程”、“财务费用”、“研发支出”等科目,按合同利率计算确定的应付未付利息,贷记本科目,按其差额,借记或贷记“长期借款——利息调整”等科目。
2、合同利率与实际利率差异较小的,也可以采用合同利率计算确定利息费用。实际支付利息时,借记本科目,贷记“银行存款”等科目。
3、本科目期末贷方余额,反映企业应付未付的利息。