-
上海事业编薪资结构分析
上海事业单位工资待遇是很多考生和家长关心的事。打算在上海考事业编的话,工资收入肯定要提前了解清楚。今天小编分享的是上海事业编的薪酬结构,岗位等级怎么划分,绩效工资怎么核发,津贴补贴有哪几类,把这些核心要素串起来讲,帮助大家建立整体认知。感兴趣的小伙伴和小编一同来下文看看吧
上海事业单位的工资待遇因岗位、级别、工龄等因素而有所不同。根据最近的信息,上海事业单位的年薪大约在11-20万左右,具体如下:
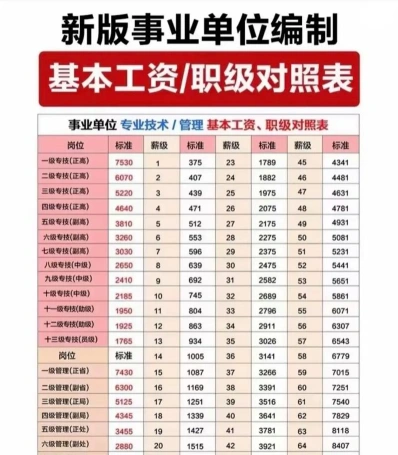
基本工资:岗位工资根据专业技术岗位、管理岗位和工勤技能岗位等级确定,薪级工资则根据专业技术人员和管理人员的薪级以及工人的薪级确定。
绩效工资:事业单位在核定的绩效工资总量内,根据规范程序和要求自主分配。
津贴补贴:可能包括艰苦边远地区津贴、特殊岗位津贴补贴等。
其他收入:可能包括年终奖、五险一金等。
例如,某些岗位如教师、医院类、医师类的基本工资可能在7-12万左右,加上绩效、津贴等,年收入可达13-20万。
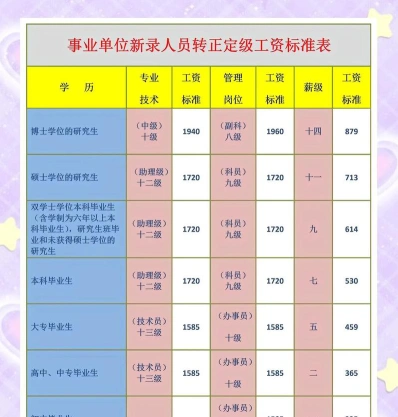
需要注意的是,这些信息可能随时间和政策调整而有所变化,请以最新官方信息为准。
企业销售部门工资会计分录规范做法
在生活中无论是什么类型的公司,都分设了不同的部门,有管理部门、人事部门、销售部门等,那销售部门管理人员的工资该怎么做会计分录?
销售部门管理人员的工资分录
销售部门管理人员工资计入销售费用科目,具体会计分录如下:
提取时:
借:销售费用-工资
贷:应付职工薪酬
发放时:
借:应付职工薪酬
贷:银行存款
应交税费-个人所得税等
制造企业销售人员的工资分录
如果销售部门单独设置,则在计提时:
借:销售费用
贷:应付职工薪酬
如果销售部门未单独设置,则在计提时:
借:管理费用
贷:应付职工薪酬
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。
销售费用是指与销售商品活动有关的费用,但不包括销售商品成本和劳务成本,属于主营业务成本。企业应当通过“销售费用”科目核算销售费用的发生和结转。本账户借方登记企业发生的各项销售费用,贷方登记期末转入“本年利润”账户的销售费用。结转后,“销售费用”科目应无余额,“销售费用”科目应按销售费用的费用项目进行明细核算。对于有独立销售机构(如销售部、管理部)的工业企业,其独立销售机构发生的一切费用均计入销售费用。工业企业未设立独立的销售机构,销售费用很少的,可以按规定纳入管理费用。