-
外贸培训内容详细说明
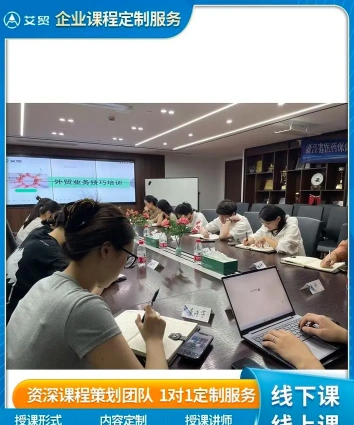
外贸培训涉及的内容是很多准备入行的人关心的。小编了解到外贸培训通常包含理论学习和实操演练两个部分,理论部分讲规则和流程,实操部分练技能和方法。今天就把这些培训内容的框架梳理清楚,方便大家选择合适的课程。感到兴趣的网友们和小编一起来看一下吧
外贸培训的内容通常涵盖以下几个方面:
国际贸易概述
国际贸易规则
国际贸易方式
海关关税等基础知识
外贸业务流程
询盘、报价、合同签订
支付、物流等环节的操作流程
市场分析与开拓
市场调研
市场定位
市场营销策略
外贸谈判技巧
沟通技巧
谈判技巧
协商技巧
国际贸易风险管理
信用风险
汇率风险
政治风险
贸易融资与支付
信用证
托收
跨境汇款等支付方式
国际贸易法律和法规
国际贸易合同法
关税和非关税壁垒
贸易协定等
跨文化交际与商务礼仪
跨文化交流技巧
国际商务礼仪
外贸英语
开发新客户的推销信函
交流谈判
展会现场用语
谈判中的付款方式英语
接打电话英语
接洽客户英语
合同英语
合同履行、货运英语
单证英语
商旅英语
求职面试英语
行业产品英语
平台运营
电子商务平台的使用
外贸操作软件的使用技巧
其他相关课程
外贸产品认证
外贸询盘处理案例及技巧
外贸客户心理分析
外贸商务沟通与谈判
培训方式可能包括理论教学、案例分析、实操演练等。企业可以根据自身需求选择相应的培训课程
国际货运代理的会计分录怎么写
国际货运代理通常是指国际货运代理组织接受进出口货物收货人、发货人的委托,以委托人或自己的名义,为委托人办理国际货物运输及相关业务,并收取劳务报酬的企业。对于国际货运代理业务,应如何做会计分录?
国际货运代理的会计分录
1、取得收入时,
借:银行存款
贷:主营业务收入—国际货运代理取得收入
2、结转国际货运代理取得收入对应的成本支出时,
借:主营业务成本
贷:劳务成本
累计折旧
银行存款
国际货运代理费用可以计入所购进货物的成本里面。
借:库存商品-XX商品-运费
应交税费-应交增值税-进项税额
贷:应付账款等
主营业务成本是指企业销售商品、提供劳务等经营性活动所发生的成本。企业一般在确认销售商品、提供劳务等主营业务收入时,或在月末,将已销售商品、已提供劳务的成本转入主营业务成本。
企业应当设置“主营业务成本”科目,按主营业务的种类进行明细核算,用于核算企业因销售商品、提供劳务或让渡资产使用权等日常活动而发生的实际成本,借记该科目,贷记“库存商品”、“劳务成本”等科目。期末,将主营业务成本的余额转入“本年利润”科目,借记“本年利润”,贷记该科目,结转后,“主营业务成本”科目无余额。
什么是主营业务收入?
主营业务收入是指企业从事本行业生产经营活动所取得的营业收入。根据各行业企业所从事的不同活动而有所区别,如工业企业的主营业务收入指产品销售收入;发零售贸易业企业的主营业务收入指商品销售收入;房地产业企业的主营业务收入指房地产经营收入;建筑业企业的主营业务收入指工程结算收入;交通运输业企业的主营业务收入指交通运输收入;批其他行业企业的主营业务收入指经营收入。企业在填报主营业务收入时,一般根据企业会计“损益表”中有关主营业务收入指标的上年累计数填写。