-
会计电算化如何记账步骤教学
电算化记账步骤是很多考生和家长关心的事。会计电算化如何记账这个问题,说到底是流程问题,流程对了就成功了一半。今天小编整理的就是会计电算化记账的标准流程,从前期准备到凭证处理再到报表生成,每一步都有说明,零基础也能看懂。感到兴趣的网友们和小编一起看看吧

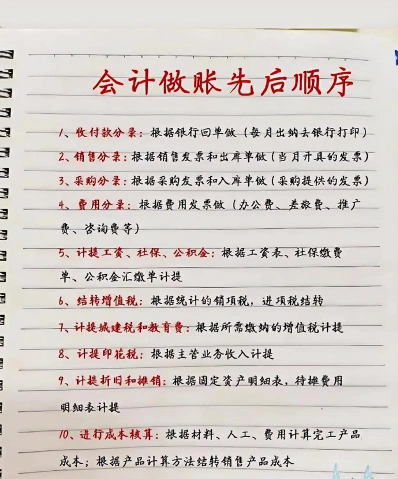
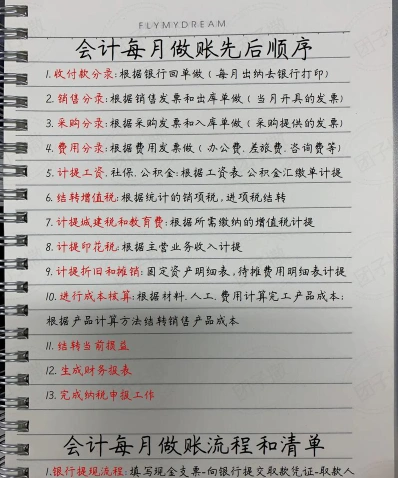
会计电算化记账的步骤通常包括以下几个环节:
选择适合本行业的会计软件。
设定会计科目,包括一级科目和明细科目。
设置系统参数,如记账方式(收、付、转)。
设置权限
指定账套主管和审核人员。
为操作员分配权限。
录入初始数据
如果存在手工账,将手工账明细科目余额录入期初数。
进行系统初始化并试算平衡。
录入凭证
按照时间顺序录入会计凭证。
凭证录入时,摘要、借贷方科目、金额等关键信息需要正确填写。
审核记账
审核人员对已录入的凭证进行审核。
审核通过后,凭证可以进行记账操作。
自动转帐
根据需要,进行如汇兑损益结转、期间损益结转等自动转账操作。
自动转账生成的凭证同样需要审核和记账。
报表生成
在报表模块中生成财务报表,如资产负债表、利润表等。
结账
完成当月所有凭证的记账和报表生成后,进行结账操作。
结账前需确保上月未结账,以保证本月的账目正确。
请注意,实时记账和及时记账是会计电算化中的两种记账方法,它们省略了凭证审核的步骤,但可能存在一定的财务风险,因为错误凭证无法彻底删除,只能进行有痕迹修改。