-
教育培训机构退费方法与技巧
考试政策是很多考生和家长关心的事。买了教育培训课程后,如果因为各种原因需要退款,很多人的第一反应是不知道该找谁。今天小编要说的就是培训课退款的正确打开方式,流程清晰了,处理起来就没那么麻烦了。感兴趣的朋友们跟着小编继续往下看吧
如果您购买了培训课程并希望退款,您可以按照以下步骤进行操作:
仔细阅读您与培训机构签订的合同,了解退款政策、条件和流程。
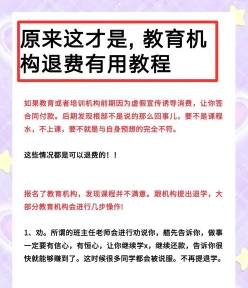
收集证据
准备合同、付款凭证、交流记录等相关证据,以证明您与培训机构之间的交易关系及退款的理由。
与培训机构协商
首先尝试与培训机构负责人直接协商,提出您的退款请求。
在协商时,要有条理地陈述理由,并准备好相应的证据支持您的请求。
利用消费者保护机构
如果协商不成功,可以向当地的消费者协会或市场监管局投诉。
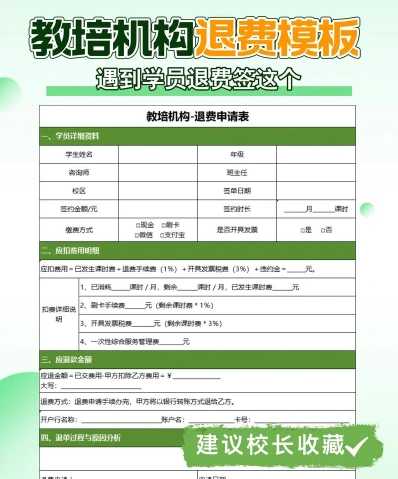
法律途径
如果以上方法都不能解决问题,您可以考虑通过法律途径解决,如向人民法院提起诉讼。
注意退款方式
确认退款将退回到您原支付的方式,如银行账户或第三方支付平台。
警惕诈骗
如果遇到自称是培训机构工作人员主动要求您转账到其他账户的情况,请保持警惕,这可能是诈骗。
请根据您具体的情况选择合适的退款方式,并确保遵循正确的流程。如果需要进一步的帮助,建议咨询专业律师或相关消费者保护机构
原材料退货相关会计科目与分录说明
企业购入一批原材料,由于质量问题发生退货,对于原材料退货的情况,会计人员应如何做账务处理?
原材料退货会计分录
购买原材料时:
借:原材料
应交税费——应交增值税(进项税额)
贷:银行存款(或应付账款)
退货时:
借:银行存款(或应付账款)
应交税费—应交增值税(进项税额)
贷:原材料
原材料属于资产类科目,主要对企业库存的各种材料(包括原料及主要材料、辅助材料、外购半成品、包装材料、燃料等的计划成本和实际成本)进行核算。
应付账款主要核算企业因购买材料、商品和接受劳务供应等经营活动应支付的款项。
原材料退库会计分录
退回领料的会计分录,要做红字领料单,具体如下:
借:生产成本——直接材料
贷:原材料
原材料暂估入库的账务处理
1、暂估入库
借:原材料
贷:应付账款——暂估/无票(XX供应商 )
2、暂估回冲
红字冲回暂估入库:
借:原材料
贷:应付账款——暂估/无票(XX供应商 )
3、收到发票,做入库处理:
借:原材料
应交税费——应交增值税(进项税额)
贷:应付账款——XX供应商