-
酒店工资税务知识大全
酒店行业的税务问题值得详细了解。酒店发工资时除了要给员工代扣个税,还要交企业所得税、增值税、教育费附加等多项税费,种类确实不少。今天小编整理的就是这些税费的计算方法,从应纳税所得额到各项税率都有说明,适合想了解酒店财务的人看看。感兴趣的小伙伴们跟着小编了解了解哦
酒店作为企业,在发放工资时需要代扣代缴个人所得税,并且需要缴纳企业所得税、增值税、城市维护建设税、教育费附加、地方教育费附加、房产税、土地使用税等。以下是具体的税费计算方式和相关规定:
个人所得税
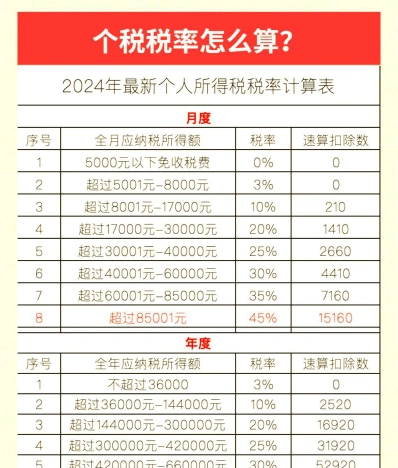
工资薪金超过3500元需要缴纳个人所得税。
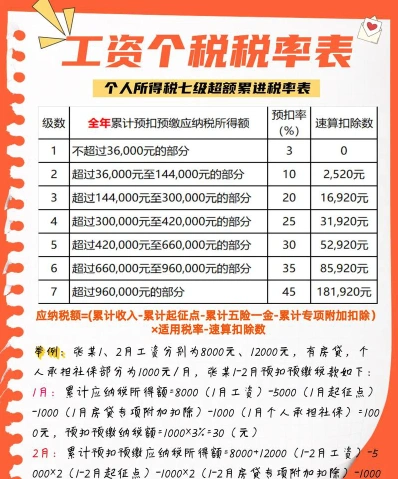
计算公式为:应纳税所得额 = 税前工资 – 社保 – 公积金 – 商业保险 – 起征点(5000元)。
应交个税 = 应纳税所得额 × 税率 – 速算扣除数。
企业所得税
根据利润缴纳,税率通常为25%。
小型微利企业有优惠税率,例如年度应纳税所得额不超过30万元,从业人数不超过100人,资产总额不超过3000万元的企业,税率为20%。
增值税
一般纳税人增值税税率为6%。
小规模纳税人增值税税率为3%。
城市维护建设税和教育费附加
城建税:增值税和营业税总和的7%。
教育费附加:增值税和营业税总和的3%。
地方教育费附加:增值税和营业税总和的2%。
房产税和土地使用税
房产税:自有房产原值的70% × 1.2%。
土地使用税:根据实际占用的土地面积缴纳。
其他税费
印花税、车船税等根据具体情况缴纳。
请注意,税率和计算方法可能会随着政策调整而变化,具体情况需要根据当地税务部门的规定来确定。
工会筹备金的账务处理怎么做解读
工会筹备金缴纳的时候,可以税前扣除。缴纳时应当借记“管理费用——工会筹备金”科目,贷记“银行存款”或“现金”科目科目。那么工会筹备金该怎么做账务处理?计提时如何做会计分录?
工会筹备金的账务处理,计提时怎么做会计分录?
1、缴纳工会筹备金怎么做账务处理
缴纳工会筹备金时,可以在管理费用中列支,可以进行税前扣除。其账务处理如下:
借:管理费用——工会筹备金
贷:银行存款或现金
2、计提工会筹备金的会计分录怎么做?
职工经费不再计提,可直接列支。会计分录如下:
借:管理费用——职工教育经费(计提时见下面工会分录)
贷:银行贷款
工会经费有的计提,有的不计提。会计分录如下:
借:管理费用
贷:应付职工薪酬——工会经费
借:应付职工薪酬——工会经费
贷:银行存款
直接支付:
借:管理费用——工会经费
贷:银行存款
3、新会计准则,小规模纳税人工会筹备金如何做账务处理?
季度未计提时:
借:应付职工薪酬——工会经费
贷:其他应付款——工会经费
季度初缴费:
借:其他应付款——工会经费
贷:银行存款
知识拓展:工会收到单位拨的经费,怎么做账务处理?
工会经费如何做账务处理?
案例说明:
小陈的公司的建立了工会组织,当月工资总额是200000元,那么可以计提的工会经费是200000×2%=4000元,40%的那一部分需要上缴上级工会,具体为4000×40%=1600元。另外60%的那一部分可划拨公司工会,具体是4000×60%=2400元。那么,该如何编制会计分录呢?
借:管理费用——工会经费 4000
贷:其他应付款——单位工会 2400
其他应付款——上级工会 1600
借:其他应付款——单位工会2400
其他应付款——上级工会 1600
贷:银行存款 4000