-
消防培训演练收费说明
消防培训演练费用是很多考生和家长关心的事。消防培训演练怎么收费,主要取决于培训内容、时长、机构等因素,没有固定标准。今天小编整理的就是关于消防培训演练收费的详细解读,涵盖了常见的几类培训费用情况,需要了解的朋友可以参考一下。感兴趣的网友们和小编深入了解一下吧
消防培训演练的费用因地区、机构、课程内容、人数、是否需要消防大队合作等因素而异。以下是一些参考信息:
一般情况下,消防演习的成本较低,大约需要5000元左右。
演习的具体费用需要根据实际情况分析。
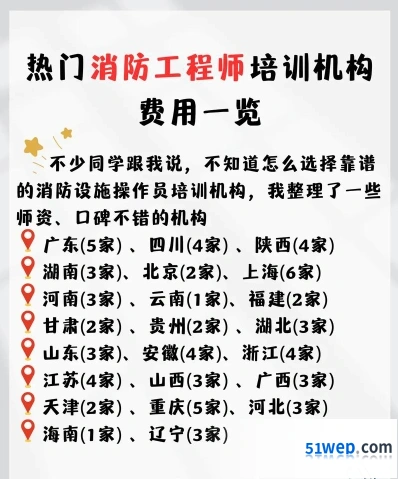
消防培训费用
培训费用可能在数千元到数万元之间。
消防安全管理人和消防控制室上岗证培训费用通常在1000元以内。
建“构”筑消防员培训费用在10天约3000元,20天约4000元。
初级消防设施操作员培训班费用约2620元,中级约3280元,高级约5000-20000元。
合作与器材
与消防大队合作进行消防演练,通常不需要额外支付费用,有时甚至可以向消防队提供一些支持,如购买水等。
线上与线下课程
线上授课费用相对便宜,学习时间和地点灵活。
线下授课费用可能更高,但提供面对面的互动和指导。
请注意,以上信息仅供参考,具体费用以实际情况和相关机构的报价为准。
大学作业完成方法指南
完成大学作业的方法可以总结为以下几点:
遵循老师的要求,按时完成作业。
对于不同类型的作业(如习题、论文),了解其具体要求。
有效时间管理
制定学习计划,合理分配时间。
优先处理紧急和重要的作业。
利用资源
图书馆借书,研读课本,网上查找资料。
合理利用学校资源,如拷贝老师课件,向同学或老师请教。
作业完成策略
先难后易,逐步攻克难题。
对于错题,采用阶梯式处理,逐步增加练习量。
保持专注
减少干扰,如关闭手机音乐,保持安静的学习环境。
使用纸笔进行学习,加强记忆。
团队合作
小组作业时,选择合适的队友,明确分工,制定计划。
定期沟通,确保任务进度和质量。
作业质量
作业要工整、简明、条理清楚。
保存好作业,便于复习和检查。
避免抄袭
论文等作业要结合自身体会,不可完全抄袭。
自我检查
对作业进行仔细检查,避免粗心大意。
健康生活习惯
保证良好的饮食习惯,维持精力充沛。
以上步骤可以帮助你更高效地完成大学作业。
商誉减值如何写会计分录
企业在未来可以实现的超额收益现值,其具体表现为在企业合并中购买企业需要支付的买价超过被购买服务企业净资产公允价值的部分。那么企业发生商誉减值时,具体的会计分录怎么写?
商誉减值的会计分录
资产负债表日,企业可以根据资产进行减值会计准则,确定商誉已减值,按应减记金额做如下会计分录
借:资产投资减值风险损失——计提的商誉减值
贷:商誉减值准备
商誉正常情况下是不会发生减值的,当子公司企业整体作为资产组测试结果发生减值时,首先要抵减分摊至资产组的商誉,其会计分录如下:
借:资产减值损失
贷:商誉跌价准备
什么是商誉?
在经济学领域的范畴中,商誉是指处于相同情况下的企业在正常投资时能够获得高于正常投资回报率的价值。一般来说,企业获得的商誉也是企业超额利润的提现,其主要是由于各种外部因素所带来的影响,如地理环境、经营效率等等。
商誉跌价准备是什么?
商誉减值准备是当资产发生减值时,按照谨慎性原则的要求,应该按降低后的资产价值记账,以释放风险,因此会计上对资产减值进行确认和计量的实质就是对资产价值的再确认、再计量。对于商誉而言,往往面临着可能发生减值的问题,经常需要对商誉的价值进行再确认、再计量。
资产减值损失是什么?
资产减值损失是指企业在资产负债表日,经过对资产的测试,判断资产的可收回金额低于其账面价值而计提资产减值损失准备所确认的相应损失。企业所有的资产在发生减值时,原则上都应当对所发生的减值损失及时加以确认和计量,资产减值包括所有资产的减值。但是由于资产的性质不同,所适用的具体准则也不尽相同。