-
企业培训业务盈利指南与运营思路
企业培训盈利是教育培训机构发展的关键目标。市场上培训需求持续增长,但竞争也非常激烈,想要脱颖而出并实现盈利并不简单。今天小编整理的就是企业培训赚钱的主流方法和技巧,包括线上教学、线下授课、特色课程开发、客源引流等多个方面,内容比较全面,看完对培训盈利会有新的认识。感到兴趣的小伙伴跟着小编深入了解一下吧
企业培训可以通过多种方式赚钱,以下是一些主要的盈利策略:
利用互联网技术进行远程在线培训,收入来源于学费和增值服务费。
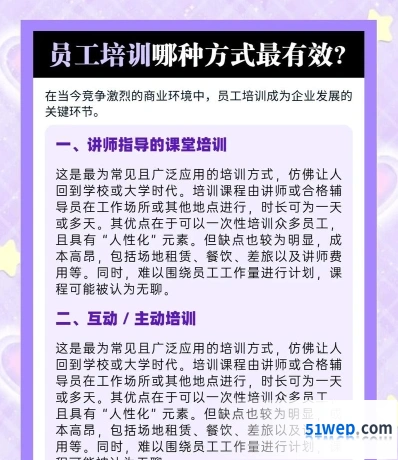
可以录制培训教程并在网上销售,或者开设在线店铺吸引客源。
线下培训
通过实体教室和面对面授课的方式进行培训,收入主要来源于学费。
可以租赁会议室或场地进行培训,通常以讲座形式进行。
个性化服务
了解客户需求,提供个性化服务,包括课程设计、讲师选择和课程评估。
培训类型
提供不同类型的培训,如技能培训、管理培训、销售培训、职业素养培训等。
技能培训和管理培训市场需求较大,盈利空间也相对较大。
培训机构规模
大型培训机构通常拥有更多资源和品牌效应,盈利能力更强。
小型培训机构需要通过精细化管理和差异化服务提高盈利能力。
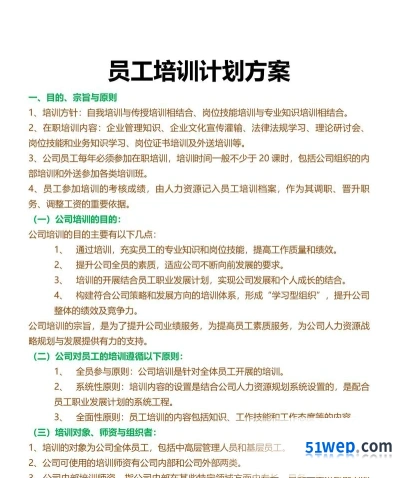
培训内容
提供具有差异化和特色的培训内容,以吸引客户。
例如,云学堂企业培训平台提供的AI教练、知识库、微课等功能。
培训师资
拥有优质的培训师资源,可以是企业内部或外部的专业人士。
培训师可以根据企业需求提供针对性服务。
口碑和推荐
建立良好的口碑,通过高质量课程和优质服务吸引和保留客户。
实施二次引流推荐策略,让现有学生推荐新客源,并给予一定报酬。
课后答疑
注重课后答疑环节,帮助学习能力慢的学生解决问题,提高客户满意度。
培训与企业文化融合
培训不仅要提高员工技能,还要建立企业品牌形象,提高企业效益。
整合培训资源
提供全方位的培训服务,包括线上和线下结合、案例教学等。
科学评估培训效果
通过有效的培训效果评估,确保培训投资回报率最大化。
这些策略可以帮助企业培训公司吸引和保留客户,提高盈利能力。
产品入库和结转成本的会计分录模板
结转成本是指核算企业销售商品等日常活动发生的成本,那么购买产品入库并结转成本时,相关的会计分录应如何编制?
购买产成品入库并结转成本的会计分录
1、购买产成品,直接计入库存商品,并缴纳相关增值税
借:库存商品
应交税费——应交增值税(进项税额)
贷:银行存款/应付账款等
2、根据销售产成品的数量及金额,办理产成品出库,同时结转成本
借:应收账款/银行存款等
贷:主营业务收入
应交税费——增值税(销项税额)
借:主营业务成本
贷:库存商品
什么是库存商品?
库存商品是指企业已完成全部生产过程并已验收入库,合乎标准规格和技术条件,可以按照合同规定的条件送交订货单位,或可以作为商品对外销售的产品以及外购或委托加工完成验收入库用于销售的各种商品。
什么是主营业务成本?
主营业务成本是指企业销售商品、提供劳务等经常性活动所发生的成本。企业一般在确认销售商品、提供劳务等主营业务收入时,或在月末,将已销售商品、已提供劳务的成本转入主营业务成本。
银行存款是什么?
银行存款属于资产类会计科目。为了反映和监督企业银行存款的收入、支出和结存情况,企业应当设置“银行存款”科目,借方登记企业银行存款的增加,贷方登记银行存款的减少,期末借方余额反映期末企业实际持有的银行存款的金额。