-
工资费用结转操作指南
工资结转的会计实务是很多财务人员关心的事。员工工资从应发到实发,中间经过计提和结转两个关键环节,计提时贷记应付职工薪酬,支付时再从该科目转出。今天小编说说具体的分录怎么写,计提工资是借记成本费用科目,支付工资时借记应付职工薪酬、贷记银行存款或库存现金,顺序不能乱。感到兴趣的网友们与小编一起来了解一下吧
员工工资的结转是会计处理中的一个重要环节,以下是结转员工工资的基本步骤和会计分录:
步骤
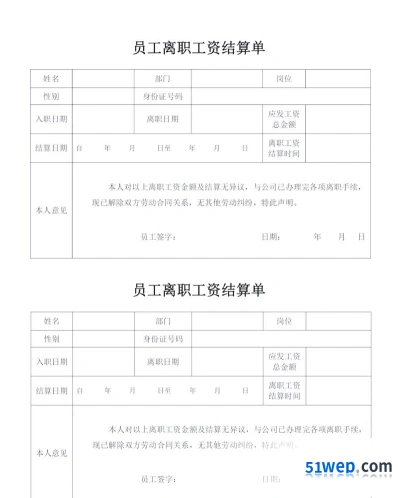
根据劳动合同、规定法定节假日等计算应发给员工的工资,并计算相关的社保、公积金等费用。
计提工资
根据公司的财务政策和会计周期,进行计提,使得财务成本更加精准。
会计分录为:借记生产成本、制造费用、销售费用、管理费用等科目,贷记应付职工薪酬—工资。
分配工资费用
在月末或年末,将符合条件的工资按照所属的成本中心进行分配,使得财务账目更加规范。
结转工资费用
将当期发生的工资费用从成本或费用科目转移到应付职工薪酬账户的过程。
会计分录
计提工资:
“`
借:生产成本/制造费用/销售费用/管理费用等
贷:应付职工薪酬—工资
“`
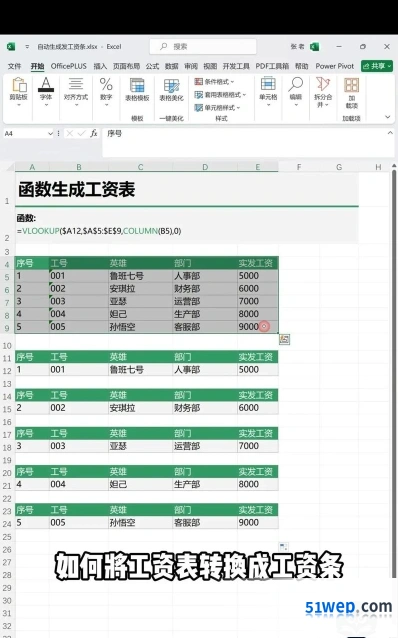
支付工资:
“`
借:应付职工薪酬—工资
贷:银行存款/库存现金等
“`
结转费用:
“`
借:管理费用/制造费用/销售费用等
贷:应付职工薪酬
“`
结转税费(如社保、公积金、个人所得税等):
“`
借:应付职工薪酬—社保/公积金/应交个人所得税
贷:银行存款
“`
注意事项
结转前要备份数据,以防数据丢失。
工资结转应遵循权责发生制原则,确保费用被正确分配到相应的成本中心。
结转后,应付职工薪酬账户如有余额,通常保留不动,不需要结转到本年利润。
实际发放工资时,用银行存款等来冲减应付职工薪酬。
以上步骤和会计分录是基于标准的会计处理方法,具体操作可能因公司的会计政策和所在国家的会计准则而有所不同。请根据您公司的实际情况进行相应的调整