-
报销时冲借款的含义
报销时冲借款是职场财务中的常见操作。今天小编要说的是员工借款后如何通过正规报销流程来冲销欠款的基本流程。员工因公借款后,需要用实际发生的费用单据申请报销,财务处理完毕后把报销款转入员工账户,以此抵消之前的借款。这种做法对企业的费用管控很重要,下面的内容会详细解释。感到兴趣的网友们和小编一同了解吧
报销时冲借款是指在财务报销流程中,员工先前因公务需要向公司借款,随后使用实际发生的费用单据进行报销,以抵消之前所借的款项。这个过程是企业内部费用控制和管理的一部分,确保费用得到及时准确的报销,并避免个人借款的累积。
具体操作步骤如下:
1. 员工先使用个人资金支付费用;
2. 财务处理报销业务,将费用金额记入公司的待支付账户;
3. 员工发起冲借款申请,请求将待支付金额转入个人账户;
4. 财务部门审核通过后,将报销金额转入员工个人账户,以此冲销借款。
会计分录示例(以管理费用为例):
“`
借:管理费用
贷:其他应收款——某某人
“`
如果实际发生的费用高于借款金额,则需补足差额
员工报销费用会计分录怎么写
在出差或办公事时,有时候会出现员工先进行垫付相关差旅费,随后回来公司进行报销的情况。对于员工垫付款报销的会计分录该怎么做?
员工垫付款报销的会计分录
1、员工出差先自垫差旅费,回来时报销,如果财务直接给员工现金:
借:管理费用——差旅费
贷:库存现金
2、员工出差先自垫差旅费,如果回来时报销,财务暂不给钱,需要到月底或隔月再支付:
借:管理费用——差旅费
贷:其他应付款——××员工
3、再报销付钱时:
借:其他应付款——××员工
贷:库存现金
如何理解管理费用?
管理费用是指企业行政管理部门为组织和管理生产经营活动而发生的各种费用。包括的具体项目有企业董事会和行政管理部门在企业经营管理中发生的,或者应当由企业统一负担的公司经费、工会经费、待业保险费、劳动保险费、董事会费、聘请中介机构费、咨询费、诉讼费、业务招待费、办公费、差旅费、邮电费、绿化费、管理人员工资及福利费等。
如何理解其他应付款?
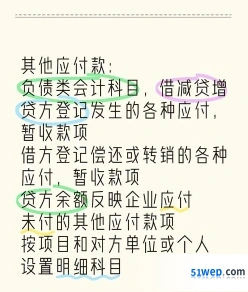
其他应付款是指与企业的主营业务没有直接关系的应付、暂收其他单位或个人的款项,如应付租入固定资产和包装物的租金、存入保证金、应付统筹退休金、职工未按期领取的工资等。通常情况下,该科目核算企业应付、暂收其他单位或个人的款项,如应付租入固定资产和包装物的租金,存入保证金、应付、暂收所属单位、个人的款项、管辖区内业主和物业管户装修存入保证金;应付职工统筹退休金,以及应收暂付上级单位、所属单位的款项。
职工医药费报销分录全解析
员工在工作过程中,由于工作原因造成的人身安全问题,企业应当给员工报销相应的医药费,报销时一般可以通过应付职工薪酬科目核算,具体的会计分录是什么?
报销职工医药费的会计分录
计提时
借:制造费用/管理费用/销售费用
贷:应付职工薪酬——职工福利费
实际缴纳时
借:应付职工薪酬——职工福利费
贷:库存现金/银行存款
职工福利费是什么?
职工福利费是指用于增进职工物质利益,帮助职工及其家属解决某些特殊困难和兴办集体福利事业所支付的费用。包括拨交的工会经费,按标准提取的工作人员福利费,独生子女保健费,公费医疗经费,未参加公费医疗单位的职工医疗费,因工负伤等住院治疗,住院疗养期间的伙食补助费等福利支出。
职工福利和非货币性福利的区别
1、税费不同:非货币性福利是企业以其生产的产品作为非货币性福利提供给职工的,应当按照该产品的公允价值和相关税费,计量应计入资产成本或者当期费用的职工薪酬金额,并确认为销售商品收入。职工福利是企业发生的职工福利费支出,不超过工资、薪金总额14%的部分,准予税前扣除。
2、性质不同:职工福利是企业在工资、社会保险之外,非货币性福利包括企业以自产产品发放给职工作为福利、将企业拥有的资产无偿提供给职工使用、为职工无偿提供医疗保健服务等。
3、成本额不同:非货币性福利是企业在进行会计核算时,应当先通过应付职工薪酬科目归集当期应计入资产成本或者当期费用的非货币性福利金额,以确定完整准确的企业人工成本金额。职工福利不是。