-
社保服务公司个人所得税处理指南
社保服务公司在税务处理上有哪些要点是很多人想知道的。按照经纪代理服务缴纳增值税、代发工资和代缴社保不计入销售额、个人所得税也有特殊规定,这些内容在日常工作中经常用到。今天小编整理的就是社保服务公司纳税的完整指南,从增值税到社保费申报都说清楚了,供大家参考。感兴趣的朋友与小编深入了解一下吧
社保服务公司在纳税方面需要注意以下几点:
提供人力资源外包服务的社保服务公司,按照经纪代理服务缴纳增值税。
销售额不包括代为向客户单位员工发放的工资和代理缴纳的社会保险、住房公积金。
可以为客户单位开具普通发票,但不能为客户单位员工发放的工资和代理缴纳的社会保险、住房公积金开具增值税专用发票。
个人所得税
公司为员工缴纳的社会保险费不需要缴纳个人所得税。
员工个人缴纳的社会保险部分可以在个人所得税中进行抵扣。
社会保险费申报和缴纳
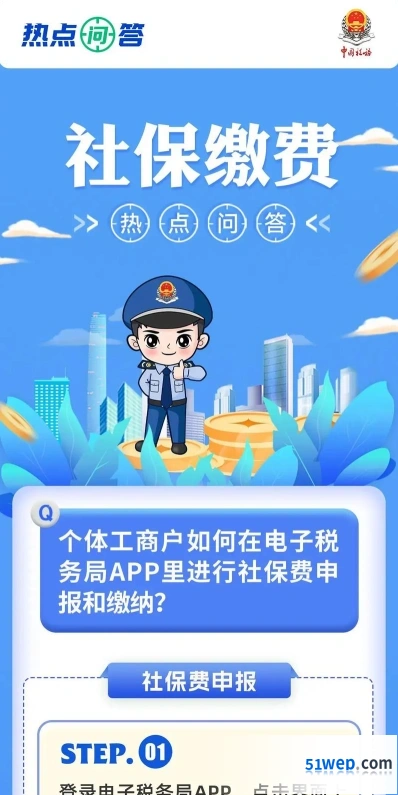
公司可以通过电子税务局进行社保费的申报和缴纳。
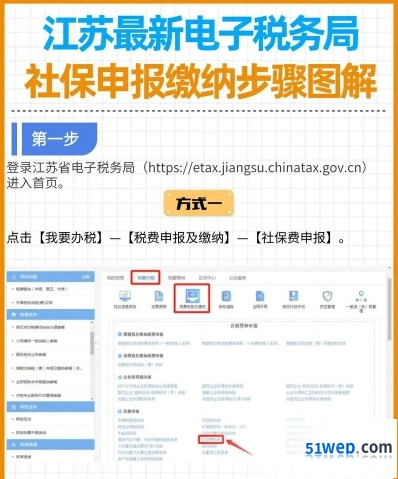
社保服务公司需要按照当地社保中心确定的社保费缴纳标准,核定缴费金额,并将数据提供给税务部门。
税务部门代为征收社保费,企业可以通过多种方式进行缴费,如三方协议扣款、银行临柜、办税服务厅刷卡等。
社保缴纳规定
社保缴纳通常由雇主和员工共同承担,具体比例依据当地政策而定。
社保缴纳项目包括养老保险、医疗保险、失业保险、工伤保险和生育保险等。
社保缴纳基数通常与员工工资挂钩,按照一定比例计算。
公司有固定的社保缴纳时间,逾期可能会产生滞纳金。
请根据最新的税法规定和当地政策进行操作,并咨询专业的税务顾问以获得更详细的指导。
缴纳人身意外保险如何做会计分录
公司给员工缴纳的意外保险,可以在应付职工薪酬科目中列支,相关会计分录应如何编制?
缴纳人身意外保险分录
借:生产成本、制造费用、管理费用、销售费用等
贷:应付职工薪酬——职工福利费
借:应付职工薪酬——职工福利费
贷:银行存款
应付职工薪酬科目核算的内容包括职工工资、奖金、津贴和补贴;职工福利费;医疗保险费、养老保险费、失业保险费、工伤保险费和生育保险费等社会保险费;住房公积金;工会经费和职工教育经费;非货币性福利;因解除与职工的劳动关系给予的补偿,给予职工的经济补偿,即国际财务报告准则中所指的辞退福利;其他与获得职工提供的服务相关的支出。
缴纳社会保险分录
计提时,相关分录:
借:管理费用—社会保险费(单位部分)
贷:应付职工薪酬—社会保险费(单位部分)
发放工资时,相关分录:
借:应付职工薪酬—工资(应发工资)
贷:其他应付款—社会保险费(个人部分)
库存现金(实发工资)
缴纳社保费:
借:应付职工薪酬—社会保险费(单位部分)
其他应付款—社会保险费(个人部分)
贷:银行存款