-
培训教育机构税负情况分析
教育政策相关的内容,培训教育机构税负是很多考生和家长关心的事。教育培训行业的税收政策涉及多个方面,包括纳税人资格认定和税率适用标准。今天小编整理的就是教培机构税负的核心知识点,从一般纳税人和小规模纳税人两个维度展开说明,增值税和企业所得税的具体规定都有涉及。感到兴趣的朋友们与小编一同了解吧
教育培训行业的税负率因服务内容、收费标准和纳税人身份(一般纳税人或小规模纳税人)的不同而有所变化。以下是一些关键点的概述:
一般纳税人:企业所得税率大约在0.5%-1%左右。
小规模纳税人:通常适用25%的标准企业所得税率,但可享受减免税政策,减至3%。
增值税
一般纳税人:提供教育培训服务销售额达到500万元及以上,适用6%的增值税税率。
小规模纳税人:提供教育培训服务销售额不足500万元,适用3%的增值税征收率。
其他税收优惠
从事学历教育的学校提供的教育服务免征增值税。
学生勤工俭学提供的服务免征增值税。
托儿所、幼儿园提供的保育和教育服务免征增值税。
政府举办的从事学历教育的高等、中等、初等学校举办进修班、培训班取得的全部收入免征增值税。
特殊教育学校举办的企业可享受国家对福利企业实行的增值税优惠政策。
请注意,以上信息仅供参考,具体税负率可能因地区、具体政策变动等因素有所不同。建议咨询当地税务机关或专业税务顾问以获取最准确的信息
建筑培训业税率怎么算详细说明
根据最新的税法规定,建筑服务的税率如下:
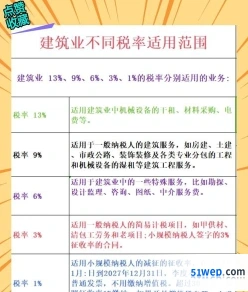
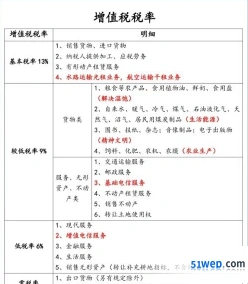
一般纳税人提供的建筑服务适用一般计税办法的,税率为9%。
一般纳税人可以选择适用简易计税办法的建筑服务,征收率为3%。
小规模纳税人提供的建筑服务,征收率为3%。
自2023年1月1日至2027年12月31日,增值税小规模纳税人适用3%征收率的应税销售收入,减按1%征收率征收增值税。
请注意,税法规定可能会有更新,建议在实际操作中咨询当地税务机关或专业税务顾问以获取最准确的信息