-
月薪24000个人所得税计算公式
税务政策涉及每个人的切身利益。月薪24000元交税多少,先要明白应纳税所得额的计算逻辑,收入减去5000元免征额,再减去三险一金等专项扣除,剩下的部分乘以适用税率再减掉速算扣除数就是应纳税额。今天小编整理的就是这个计算过程,虽然2024年的具体税率还没明确,但计算思路是一样的,大家可以先参考现行标准自己算一下。感到兴趣的朋友们和小编来看一下吧
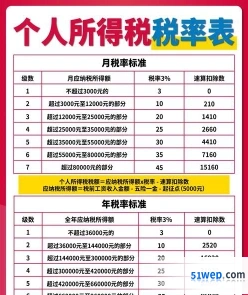
根据提供的信息,月薪24000元在不考虑专项附加扣除和社保扣除等情况下,每月需缴纳的个人所得税计算如下:
“`
应纳税所得额 = 月收入 – 免征额 – 专项扣除 – 专项附加扣除 – 其他扣除
应纳税额 = 应纳税所得额 × 适用税率 – 速算扣除数
“`
假设没有专项附加扣除、社保扣除和其他扣除,那么免征额通常为5000元,专项扣除通常包括三险一金等,但具体数额需要根据个人实际情况确定。
以2024年的税法规定,个人所得税的免征额可能为每月5000元,专项扣除和其他扣除的具体数额需要根据个人实际情况确定。在没有具体扣除项的情况下,我们可以使用以下简化公式来估算:
“`
应纳税所得额 = 24000 – 5000 = 19000元
“`
然后根据适用的税率和速算扣除数计算税额。由于税率和速算扣除数随税法变化而变化,且2024年的具体数值未提供,这里无法给出精确答案。
为了得到准确的税额,您需要根据2024年的具体税法规定,考虑专项扣除、专项附加扣除和其他可能的扣除项,以及适用的税率和速算扣除数来计算。
如果您需要进一步的帮助,请提供具体的扣除项和2024年的税法规定,以便进行精确计算
资阳工资个税起征点及税率档次
在中国,个人所得税的计算遵循超额累进税率制度。根据最新的规定,个人所得税的起征点为每月5000元。这意味着,如果一个人的月工资收入在扣除“五险一金”(即基本养老保险、基本医疗保险、失业保险、工伤保险、生育保险和住房公积金)后超过5000元,那么超过的部分需要缴纳个人所得税。
```
应纳税额 = (工资薪金所得 - “五险一金” - 个税起征点) × 适用税率 - 速算扣除数
```
个税起征点是5000元。不同的工资范围对应不同的税率:
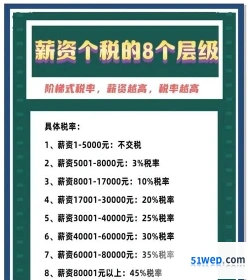
工资范围在5000-8000元之间:税率为3%
工资范围在8000-17000元之间:税率为10%
工资范围在17000-30000元之间:税率为20%
工资范围在30000-40000元之间:税率为25%
工资范围在40000-60000元之间:税率为30%
工资范围在60000-85000元之间:税率为35%
工资范围在85000元以上:税率为45%
例如,如果某人的工资收入为6500元,扣除“五险一金”后,其应纳税所得额为1500元(6500元 - 5000元),根据税率表,应缴纳的个人所得税为45元(1500元 × 3% - 0元)。
请注意,以上信息基于2024年4月30日的数据,税率可能会有变动,请以最新的官方发布信息为准。
企业多缴个人所得税分录处理方法
在财务工作中,遇到员工个人所得税多缴纳需要退回时,首先需要在个人所得税的软件上提出申请,申请完之后,待税务机关核定后才可以退税。那么对于多缴纳的个人所得税,应如何写相关的会计分录?
多缴个人所得税的会计分录
如果是个人所得税申请退回后,会计分录:
借:应交税费-代扣代缴个人所得税
贷:应付职工薪酬-工资
同时,将扣除的部分工资返还员工,
借:应付职工薪酬-工资
贷:银行存款
等到下期申报时,同样,少申报本期“多扣多缴”差额部分。
上缴个人所得税的会计分录
发放工资时:
借:应付职工薪酬-职工工资
贷:银行存款
应交税费-代扣代缴个人所得税
其他应收款-个人(个人承担部分)
缴纳个税时:
借:应交税费-代扣代缴个人所得税
贷:银行存款
什么是个人所得税?
个人所得税是调整征税机关与自然人(居民、非居民人)之间在个人所得税的征纳与管理过程中所发生的社会关系的法律规范的总称。
应付职工薪酬是什么?
应付职工薪酬是指企业为获得职工提供的服务或解除劳动关系而给予的各种形式的报酬或补偿。职工薪酬包括短期薪酬、离职后福利、辞退福利和其他长期职工福利。企业提供给职工配偶、子女、受赡养人、已故员工遗属及其他受益人等的福利,也属于职工薪酬。