-
月工资个人所得税计算方法说明
工资税务相关的内容,报考须知是很多考生和家长关心的事。个人所得税的计算看起来数字很多,其实步骤很清晰。今天小编要说的就是工资纳税的完整公式,从应纳税所得额的计算到超额累进税率的应用,再到速算扣除数的使用,一条一条都列明白了,理解了原理自己也能算清楚每月交多少税。感兴趣的朋友们跟着小编一起来看一下吧
工资多少需要纳税以及缴纳多少税取决于个人的工资水平以及适用的个人所得税率。以下是工资纳税的计算方法:
个人所得税的起征点是每月5000元。如果工资收入未达到此金额,则无需缴纳个人所得税。
计算应纳税所得额:
应纳税所得额 = 工资收入 – 个税起征点(5000元)- 专项扣除(如三险一金等)- 专项附加扣除 – 其他依法确定的扣除。
应用超额累进税率:
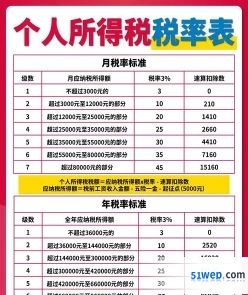
根据应纳税所得额,应用超额累进税率计算税额。税率分为7级,具体如下:
不超过3000元的部分,税率为3%
超过3000元至12000元的部分,税率为10%
超过12000元至25000元的部分,税率为20%
超过25000元至35000元的部分,税率为25%
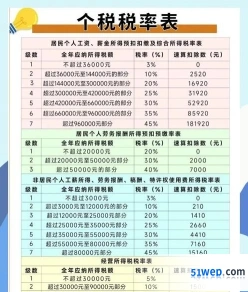
超过35000元至55000元的部分,税率为30%
超过55000元至80000元的部分,税率为35%
超过80000元的部分,税率为45%
计算应纳税额:
使用公式计算应纳税额 = 应纳税所得额 × 适用税率 – 速算扣除数。
例如,如果某人的工资收入为6500元,扣除“五险一金”和其他扣除项后,若应纳税所得额为1000元,则应缴纳的个人所得税为:
“`
应纳税额 = 应纳税所得额 × 适用税率 – 速算扣除数
= 1000元 × 3% – 0元
= 30元
“`
该人应缴纳个人所得税30元。
请注意,税法可能会有更新和变化,具体计算时应参考最新的税法规定和相关指南
缴纳公积金怎么做:会计分录核算说明
财务人员处理账务时,常常会碰到缴纳公积金相关的账务处理问题,特别是会计新手,对这问题更是疑惑。今天,小编小编就在这里和大家详细聊聊缴纳公积金该怎么做会计分录?
1、计提时,会计分录怎么写?
借:管理费用 生产成本
贷:应付职工薪酬-工资 应付职工薪酬-职工公积金(单位承担)
2、发放工资的时候,会计分录怎么做?
借:应付职工薪酬-工资
贷:其他应付款-代 扣公积金(个人承担)
3、缴纳社保的时候,该怎么做会计分录?
借:应付职工薪酬-职工公积金(单位承担) 其他应付款-代扣公积金(个人承担)
贷:银行存款
住房公积金的相关知识延伸:
1、只有在城镇,才有住房公积金制度,而农村并没有建立该制度。
2、住房公积金制度只针对于在职职工而言,无工作的城镇居民及离退休职工,不实行住房公积金制度。
3、住房公积金由职工所在单位缴存及职工个人缴存两部分组成。单位对职工个人缴存部分进行代扣,两部分将一同存到个人住房公积金账户内。
4、住房公积金缴存上,具有长期性的特点。也就是除了职工离退休或者发生了其他情形(住房公积金管理条例所规定的)之外,职工在职期间应当按照相关规定对住房公积金进行缴存。也体现了住房公积金拥有稳定性、统一性、规范性及强制性四个特点。
5、住房公积金也就是根据相关规定,个人用于住房消费支出的住房储金。具备积累性及专用性两大特征。
建筑工程公司收入成本会计分录记账方法
建筑工程公司成本怎么做会计分录?如何做账?建筑工程确认合同成本时候,应当借记主营业务成本-工程施工-合同毛利科目,贷记主营业务收入科目。接下来一起具体了解下吧!
建筑工程公司收入成本的会计分录,如何做账?
1、工程确认合同成本时,具体会计分录如下:
借:主营业务成本—工程施工—合同毛利
贷:主营业务收入
2、每月根据工程进度确认收入,结转成本,会计分录如下:
借:主营业务成本
借:工程施工—合同毛利
贷:主营业务收入
3、年末,按照工程部核实的项目进行收入和成本的调整(调减用负数),账务处理如下:
借:主营业务成本
借:工程施工—合同毛利
贷:主营业务收入
4、工程完工后,应当按照决算文件,对以前年度确认的收入和成本进行扣除,来确认当期收入和成本。其账务处理如下:
借:工程施工—合同毛利
借:工程施工—合同毛利
贷:主营业务收入
5、计算各期应交纳的税金及附加,会计分录如下:
借:营业税金及附加
贷:应交税费—应交营业税
贷:应交税费—应交城建税
贷:应交税费—应交教育费附加
知识拓展:建筑企业工程收入什么时候确认收入?
根据现行会计制度的相关规定可得,建筑企业工程收入的确认涉及到以下几种情况:
1、小型工程,一般在工程完工的时候一次性对工程价款进行结算。该工程合同款的总额即是收入的实现。
2、有些工程,建设单位和施工企业签订工程合同时,若对工程款结算一栏明确规定了备料款可收的百分比,则根据工程的完工程度支付工程款就是进度款,对于建筑业确认收入成本亏损的会计分录该怎么写?实现工程收入,也就是该工程实际收到的工程款。
3、如果属于按照工程的实际形象划分不同阶段的情况,则对于分段结算工程价款的工程,应当按照合同规定的形象进度对已完工阶段的工程收入实现进行分次确认。工程收入的实现,即完全根据合同规定的工程形象进度或者工程阶段和建设单位进行相应的工程结算。
4、属于实行按日结算情况的,对于竣工后结算办法的工程,应当对合同价款收入的实现进行分期确认。也就是每日终了,和建设单位对已完工工程价款进行结算的时候,对承包合同已完工部分的工程收入实现予以承认,每个月最终结算的已完工工程价款的金额则是本期的收入额。