-
固定资产预算编制流程与要点
固定资产预算是企业年度财务计划的重要组成部分,相关的报考须知是很多考生关心的。编制固定资产预算涉及多个部门的协作,包括后勤管理科、设备动力科以及公司各部门。今天小编整理的就是固定资产预算编制的详细步骤,从需求评估到资金筹措再到具体编制方法,都有具体说明。感到兴趣的小伙伴跟着小编来了解一下吧
编制固定资产预算是一个系统的过程,涉及多个步骤和考量因素。以下是编制固定资产预算的主要步骤:
1. 评估固定资产需求
盘点现有资产:了解企业当前固定资产的数量、状态和使用情况。
业务发展计划:根据企业预算年度的业务发展计划,评估各类固定资产的需求。
确定更新或替换需求:确定哪些资产需要更新、替换或扩充。
制定采购计划:基于需求评估,制定详细的固定资产采购计划。
2. 资金筹措与预算安排
规划资金来源:确定用于购置固定资产的资金来源,如自筹资金、银行贷款、股权融资等。
评估成本与风险:分析不同资金来源的成本和风险,确定资金筹措的金额和渠道。
3. 编制固定资产预算
编制依据:依据经营计划、固定资产使用现状、各部门需求、资金状况、折旧政策、历史数据、同行业数据等。
编制方法:可以采用零基预算法或清单预算法。
编制口径:按固定资产定义的范围和类别编制,区分固定资产与费用支出。
预算内容:分别编制固定资产增加、处置和折旧预算。
明细项目:固定资产增加和处置预算按明细项目编制。
折旧预算:根据企业确定的折旧政策和会计估计编制。
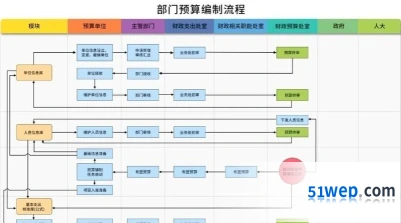
4. 相关部门协作
后勤管理科:编制在建工程预算、固定资产增减变动预算、大修预算、清理预算。
设备动力科/办公室:提供固定资产购置价格。
公司各部门:提供大修理计划、报废清理计划。
5. 预算执行与监控
预算执行:按照编制的预算执行固定资产的购置、更新、维护等。
监控与调整:监控预算执行情况,根据实际情况进行必要的调整。
编制固定资产预算时,应确保所有相关信息都被考虑在内,并且预算的执行与监控要到位,以确保企业资产的有效管理和财务健康。