-
财务类别的定义和作用说明
教育解读相关的内容,考试政策是很多考生和家长关心的事。对于学会计或者做财务工作的朋友来说,财务类别肯定不陌生,今天小编就从头说起,帮助大家系统地了解这个概念。感到兴趣的小伙伴们和小编一同来下文看看吧
财务类别指的是根据会计工作的性质、内容和对象的不同,将会计工作划分为不同的类型或领域。这些类别有助于组织和管理财务信息,便于进行有效的财务分析和决策。主要的财务类别包括:
负责记录、处理和报告企业的财务信息,主要目的是向内外部用户提供有关企业财务状况和经营成果的信息。
管理会计:
为企业内部管理决策提供有关成本、利润、投资、预算等方面的信息,帮助管理者进行决策和控制。
税务会计:
处理与税收相关的会计事务,确保企业遵守税法规定。
成本会计:
专注于产品或服务的成本计算和控制,帮助企业进行成本分析和优化。
预算会计:
负责企业财务预算的编制和执行监控,预测资金需求及来源。
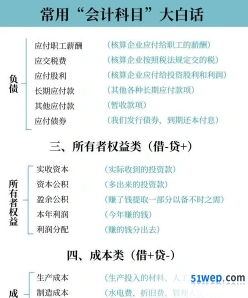
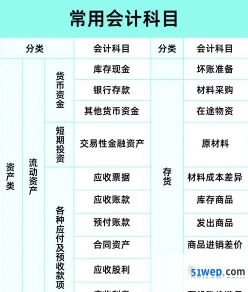
会计科目分类是会计类别的一个具体应用,通过特定的编码系统(如四位数字编码)将会计科目按照资产、负债、所有者权益、成本、损益等类别进行分类,便于管理和使用
固定资产清理会计分录步骤与实例
企业在经营过程中对于持有的固定资产,当闲置时会将其清理出去,可以通过资产处置损益等科目处理,相关的会计分录怎么做?
固定资产清理的会计分录
1、将固定资产(账面价值)转入固定资产清理
借:固定资产清理
累计折旧
固定资产减值准备(有的话)
贷:固定资产
2、发生的清理费用等
借:固定资产清理
应交税费——应交增值税(进项税额)
贷:银行存款
3、收回出售固定资产的价款、残料价值和变价收入等
(1)收回出售固定资产的价款、税款
借:银行存款
贷:固定资产清理
应交税费——应交增值税(销项税额)
(2)残料入库
借:原材料
贷:固定资产清理
4、保险或过失人赔偿的处理
借:其他应收款
贷:固定资产清理
5、清理净损益的处理
因固定资产已丧失使用功能或因自然灾害发生毁损等原因而报废清理产生的利得或损失应计入营业外收支。
净损失
借:营业外支出—处置非流动资产损失(正常原因)
营业外支出——非常损失(非正常原因)
贷:固定资产清理
净收益
借:固定资产清理
贷:营业外收入——非流动资产处置利得
因出售、转让等原因产生的固定资产处置利得或损失应计入资产处置收益。
净损失
借:资产处置损益
贷:固定资产清理
净收益
借:固定资产清理
贷:资产处置损益
什么是固定资产?
固定资产是指企业为生产产品、提供劳务、出租或者经营管理而持有的、使用时间超过12个月的,价值达到一定标准的非货币性资产,包括房屋、建筑物、机器、机械、运输工具以及其他与生产经营活动有关的设备、器具、工具等。
资产处置损益是什么?
资产处置损益是新增加的会计科目,主要用来核算固定资产,无形资产等因出售,转让等原因,产生的处置利得或损失。